MiniMax港股解禁首日震荡:千亿市值背后的财务博弈与商业化大考
随着智谱AI在资本市场的表现引发广泛关注,同为AIGC赛道头部玩家的MiniMax也迎来了其上市后的首个重大考验——大规模股份解禁。2026年7月9日,MiniMax在港股市场正式开放首批解禁股份交易,这一时刻被视为市场对其真实价值的一次“压力测试”。然而,从交易盘面的剧烈波动来看,这场解禁并未像部分乐观预期那样平稳落地,反而暴露了资本市场上长期存在的结构性矛盾与估值焦虑。
解禁首日剧烈震荡,千亿市值遭遇流动性冲击
解禁首日,MiniMax的走势可谓跌宕起伏。早盘以359港元大幅低开,尽管盘中一度出现强劲反弹,最高触及397港元,涨幅近18%,但随后股价迅速跳水,盘中最大跌幅超过20%,最终导致其总市值一度跌破千亿港元大关。这种“高开低走”的态势,直观地反映了市场对巨额流通盘突然增加的担忧。
此次解禁之所以引发如此大的市场震动,核心在于其庞大的解禁规模。根据中金公司及相关机构的分析数据,首轮解禁股份涉及约1.46亿股,占港股总股本的比例高达63%。即便按照不同统计口径折算,解禁比例也在34.25%至44.85%之间,对应约1.07亿股至更多数量的股份。在二级市场中,如此大比例的筹码突然进入潜在流通池,必然会对股价形成巨大的压制效应。
值得注意的是,在解禁前夕,包括基石投资者、战略股东、国资机构以及创始团队在内的主要股东,均公开表态看好公司长期价值,并承诺继续持有。这种“集体背书”在一定程度上遏制了股价的崩盘式下跌,甚至在盘中制造了短暂的反弹。然而,口头承诺能否转化为实际的锁仓行为?市场给出了谨慎的保留态度。
“口头锁仓”非铁律:财务投资人的止盈逻辑
尽管股东们表达了长期持有的意愿,但资本市场的基本逻辑并未因此改变。对于上市公司而言,解禁后的减持需求往往是结构性的,且不受短期声明的完全约束。
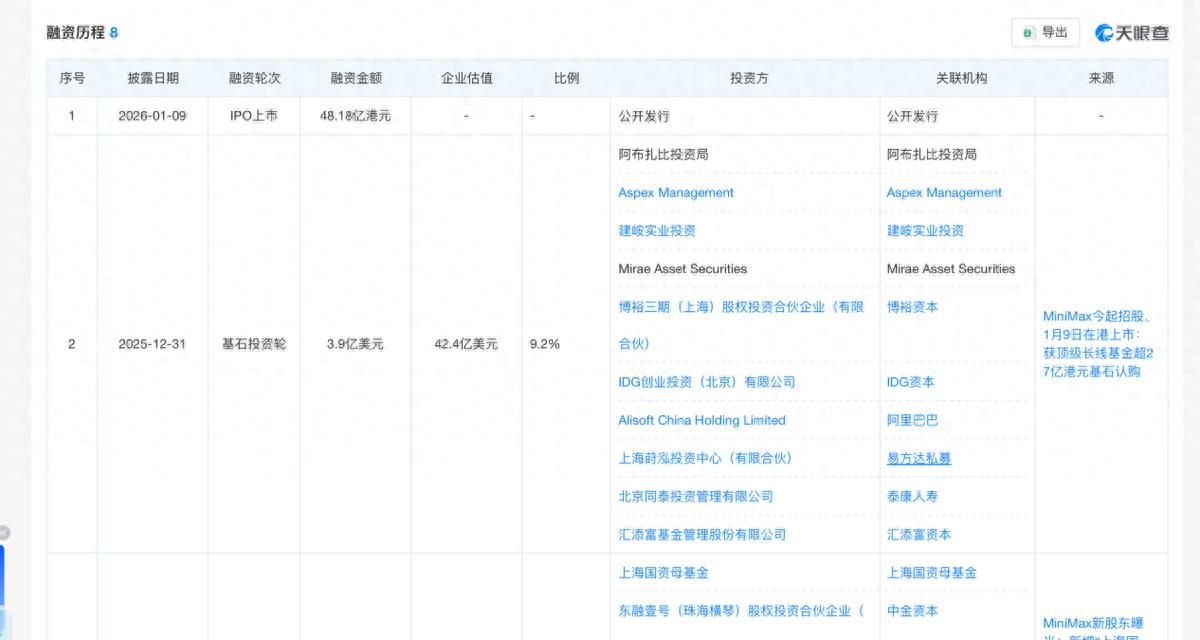
回顾过往案例,寒武纪在解禁后不久,持股3.54%的古生代创投和持股1%的智科胜讯便发布了减持计划;云知声作为“港股AGI第一股”,在解禁后也面临投资者的快速获利了结。MiniMax的情况亦不例外。天眼查数据显示,MiniMax的投资结构中不仅包含阿里、米哈游等战略投资方,还囊括了大量私募股权基金。与注重产业协同的战略投资者不同,财务投资人(Financial Investors)的核心诉求始终是资本回报的最大化。
对于MiniMax的财务投资人而言,当前存在的巨大浮盈空间构成了强烈的退出动机。以165港元的发行价计算,即便股价在解禁初日大幅回撤,部分股东的持仓成本远低于市场价格。截至7月9日,即便是在盘中下跌的背景下,仍约有75%的浮盈空间。对于财务投资者来说,75%的利润已经远远超过了绝大多数一级市场投资的目标回报率。
“口头锁仓”并非法律意义上的强制性义务,而是一种基于市场预期和合作关系的道德约束。一旦股价回升至预期收益区间,或者市场环境发生变化,这种约束力将面临巨大考验。因此,市场关注的焦点不在于“是否会有人减持”,而在于“谁会在什么时机减持”。
时间节点博弈:真正的“验牌”尚未开启
目前来看,MiniMax的首次解禁更像是压力测试的第一步,而非最终的“验牌”时刻。各大投资人选择在此时点表态不减持,背后可能有着更复杂的市场博弈考量。
首先,当前股价相较于前期高点已大幅回落。MiniMax上市初期股价曾高达1238港元,市值逼近3900亿港元,而截至7月8日收盘,股价仅为362.6港元,较峰值跌幅超过65%。在此时点选择大规模减持,不仅难以实现收益最大化,反而可能因砸盘效应进一步损害自身持仓价值。对于股东而言,在低位抛售显然不符合利益最大化原则。
其次,减持行为本身具有滞后性和隐蔽性。大规模的集中减持容易引发市场恐慌,导致股价失控,这对控股股东和战略投资者同样不利。因此,各方倾向于等待更合适的市场窗口。
真正的考验将在未来几个关键时间节点到来。根据市场分析和公司公告,第二批约12%的股份预计将在2026年8月底至10月初解禁。随后,在2027年1月,创始团队设定的12个月自愿禁售期将正式到期。这两个时间点才是检验MiniMax股权结构稳定性和市场信心的真正“大考”。
如果在此期间,AI赛道整体表现强劲,推动MiniMax市值重回高位,财务投资人的减持冲动可能会再次被激活。届时,若缺乏足够的买盘承接,股价可能面临新一轮的调整压力。
商业化悖论:高估值与低营收的结构性矛盾
除了资本层面的博弈,MiniMax面临的另一大挑战在于其基本面与高估值之间的匹配度。市场愿意给予MiniMax千亿港元的估值,核心逻辑在于其作为中国AI大模型领军者的“稀缺性”以及“全球竞争力”叙事。然而,剥开估值的外衣,其财务数据揭示了一个高投入、低产出的成长期企业特征。
数据显示,2025年前三季度,MiniMax的B端开放平台毛利率高达69.4%,成为公司利润的主要贡献来源。B端收入从2024年的871.8万美元激增至2596.3万美元,同比增长197.8%,占总营收比重提升至32.8%。这一增长态势表明,MiniMax在ToB市场确实具备较强的竞争力和定价能力。其M2.5模型以每秒100 Token的输出速度,每小时仅需1美元的成本,体现了极高的“性价比”优势。
然而,这种“性价比”是一把双刃剑。在C端市场,MiniMax的毛利率仅为4.7%,甚至由负转正不久,显示出C端产品在用户粘性和付费意愿上仍面临巨大挑战。更值得关注的是其高昂的研发投入。2025年全年,MiniMax营收仅为7904万美元,但研发开支却高达2.53亿美元,研发占营收比重高达320%。这意味着公司每赚取1美元,就需要投入3.2美元用于研发。
这种“研发倒挂”现象在初创科技公司中并不罕见,但对于一家市值已突破千亿港元的准平台型公司而言,这种财务结构显得尤为脆弱。高研发投入是构建技术护城河的必要手段,但也极大地挤压了公司的盈利空间。如果营收规模不能实现指数级增长,持续的高额亏损将难以维持。
从“故事”到“业绩”:稀缺性的重新定义
尽管面临挑战,MiniMax的市场前景仍被部分机构看好。2026年7月,高盛、美银、花旗等国际知名金融机构纷纷给出“买入”评级,目标价分别高达860港元、500港元和533港元。这些评级不仅基于MiniMax自身的财务预测,也隐含了对中国AI行业在全球竞争中崛起的宏观判断。
目前,中国大模型在OpenRouter平台上的Token份额已占据全球一半以上,MiniMax作为少数具备独立平台潜力的中国公司之一,正从“边缘参与者”向“全球核心玩家”转变。这种全球竞争力的提升,是其估值溢价的重要支撑。
然而,随着OpenAI、Anthropic以及国内月之暗面等竞争对手的相继上市,中国AI企业在二级市场的稀缺性正在降低。未来,资本市场对AI公司的估值逻辑将从“概念溢价”转向“业绩兑现”。
对于MiniMax而言,未来的核心任务是将高增长的ARR(年度经常性收入)转化为实实在在的利润规模。这需要公司在两个维度上取得突破:一是通过规模化效应进一步降低推理成本,扩大B端市场份额;二是探索C端产品的创新商业模式,提升用户付费转化率和生命周期价值。
此外,MiniMax也在为财务投资人提供退出渠道的备选方案。例如,其在科创板上市计划的推进,若能实现A+H两地上市,将为早期投资者提供更多流动性和退出选择,从而缓解港股市场的减持压力。
结语
MiniMax的解禁日,是资本市场对其价值的一次初步确认,也是对未来增长潜力的一次压力测试。尽管短期内面临巨大的流动性压力和减持风险,但其在中国AI大模型领域的领先地位和全球竞争力不容否认。
未来的路并不平坦。在AI行业从“野蛮生长”走向“理性回归”的过程中,谁能真正建立起可持续的盈利模式,谁才能在激烈的价格战中守住价值底线,谁才能最终赢得资本市场的长期认可。对于MiniMax来说,解禁只是起点,真正的“验牌”时刻,正在后方的商业实践中悄然开启。