三星Fold8首发阔折叠:安卓阵营形态革命与华为鸿蒙的博弈
折叠屏的七年之痒与形态重构
在过去的七年里,折叠屏手机始终徘徊在实验品与主力机的边界。从2019年三星初代Fold和Flip问世至今,行业内部曾有一条不成文的默契:三星定义形态,其他厂商跟随迭代。无论是纵向折叠的小折叠,还是横向展开的大折叠,其基础比例几乎都沿袭自初代产品的逻辑。然而,这种长达六年的同质化创新正在失效。随着用户审美疲劳加剧,以及使用场景中暴露出的“合上像遥控器,展开像平板”的割裂感,行业急需一次底层形态的重构。
2026年7月,三星在Unpacked发布会上推出的Galaxy Z Fold8,不仅仅是一款新产品的发布,更是一个信号:折叠屏的形态议程正在发生根本性转移。这次,三星不再是规则的制定者,而是成为了“阔折叠”这一由华为定义的新标准的追随者。这一举动背后,是供应链、用户体验以及市场竞争格局共同作用的必然结果。
从“长”到“阔”:回归移动设备的本质
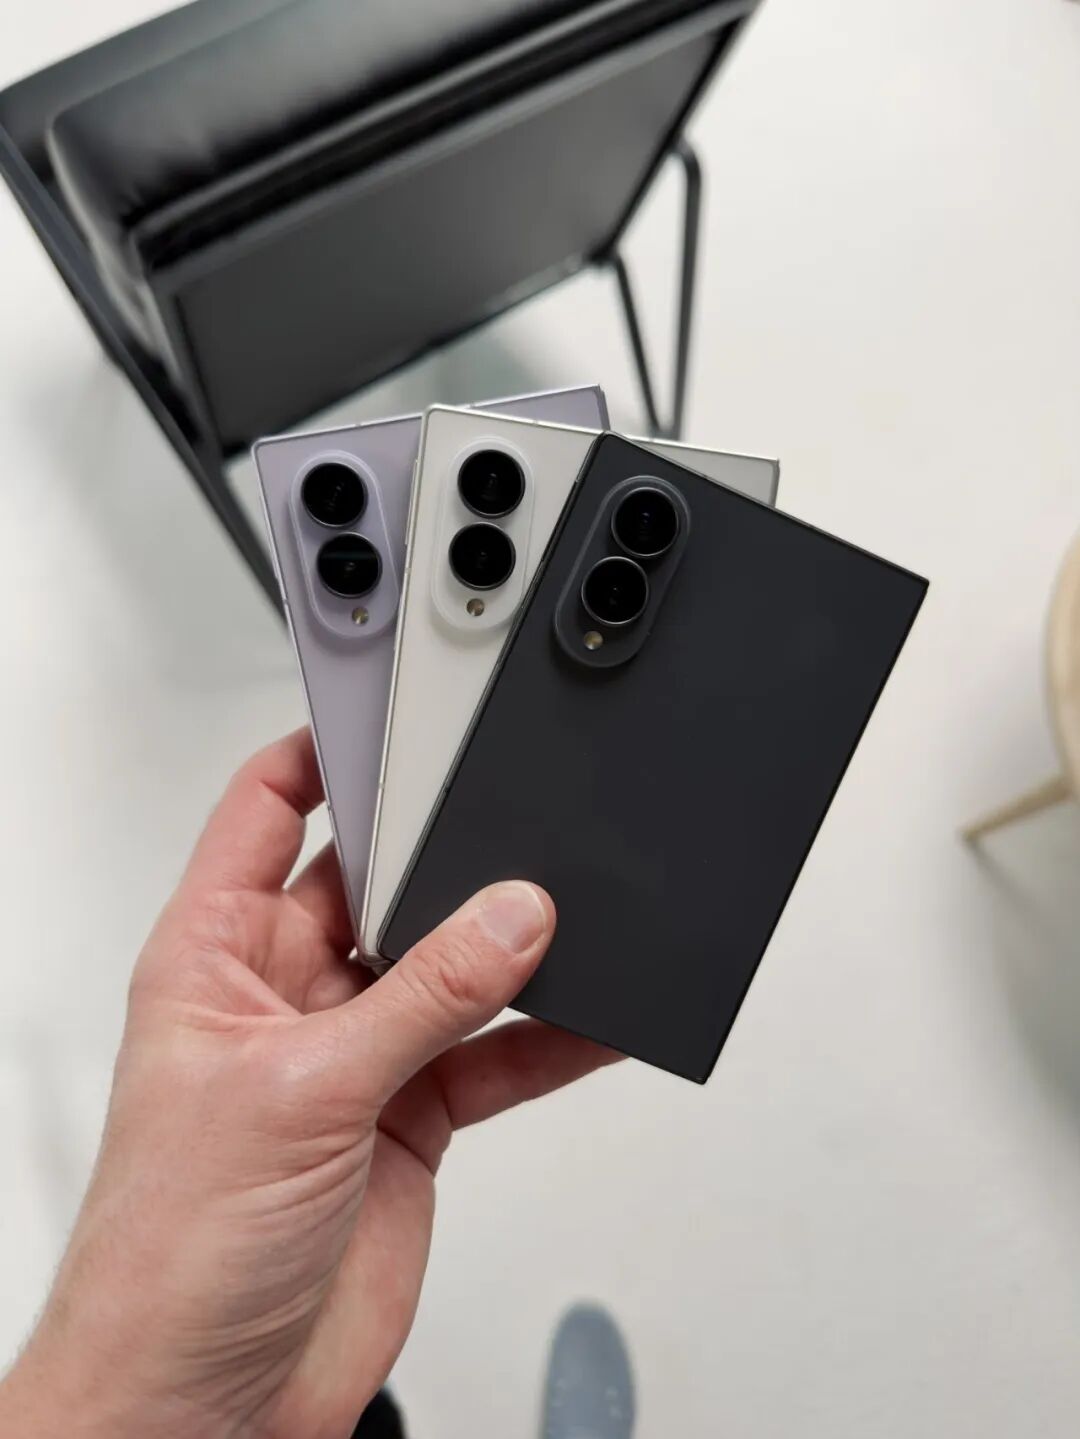
Galaxy Z Fold8最直观的变化在于尺寸的重新定义。其外屏尺寸调整为5.5英寸,比例接近常规的10:16,这使得手机在闭合状态下不再细长,握持感更接近传统直板旗舰机。展开后,7.6英寸的内屏采用了4:3的比例。这一比例的改变并非为了迎合影视娱乐,而是经过深思熟虑的生产力工具定位。
4:3的比例在出版界被称为“标准页”,它是阅读电子书、浏览网页以及进行文档编辑的最佳视觉体验。对于大多数折叠屏用户而言,设备70%的时间处于闭合状态,30%的时间处于展开状态。三星此次的改进,正是为了消除这两者之间的妥协感:闭合时是一部正常的智能手机,展开时是一块类纸比例的高效生产力屏幕。这种“双修”的设计思路,标志着折叠屏从“猎奇展示”向“日常实用”的彻底转型。
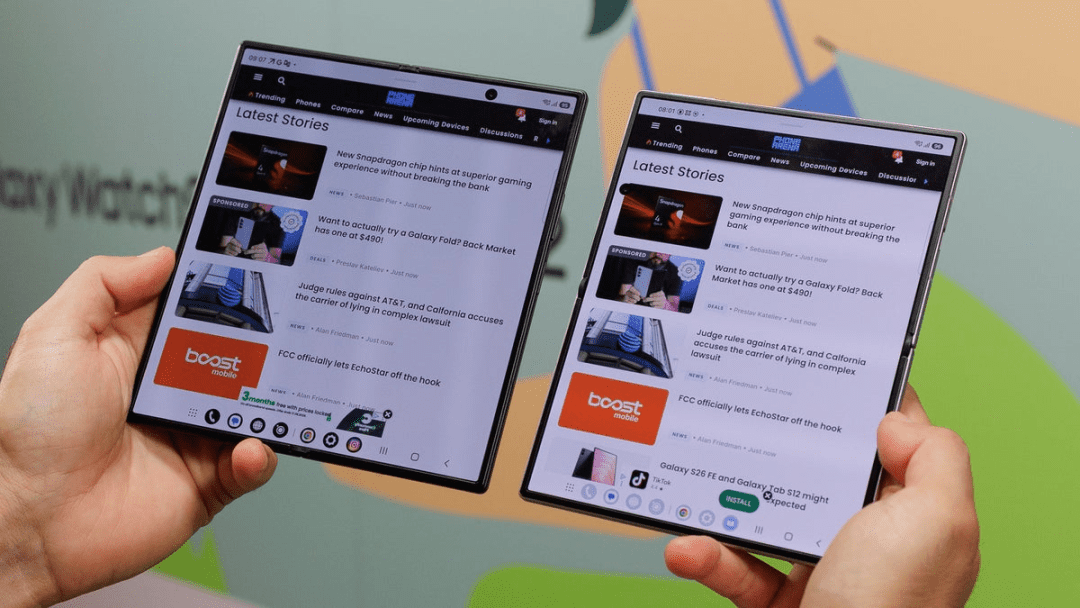
重量方面,Fold8通过采用钛合金膜片加钛板的Flex Titanium结构,将机身重量控制在201克,创下Fold系列最轻纪录。更宽大的机身也改善了重心分布,解决了以往“头重脚轻”的痛点。尽管影像系统略显保守,取消了长焦镜头以区分Ultra定位,但在手感与交互体验上的提升,才是其核心卖点。
鸿蒙强势崛起:折叠屏的话语权易主
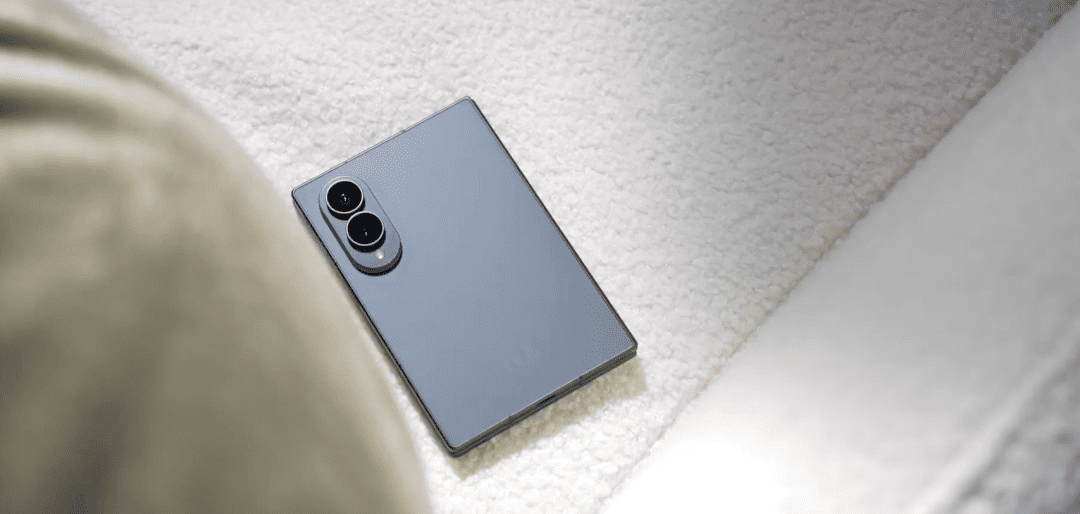
三星选择跟随,本质上是对当前市场格局的一种无奈承认。2025年初,华为发布的Pura X成功定义了“阔折叠”形态,并在市场获得了巨大成功。IDC数据显示,Pura X上市一年内销量突破150万台,登顶高端折叠屏销量榜首,其出货量甚至超过了其他主要竞争对手折叠机型的总和。
更为关键的是,华为不仅定义了形态,更通过鸿蒙生态实现了软硬件的深度协同。鸿蒙OS针对阔折叠形态进行了底层适配,使得大文件拖拽、多窗口并行等交互逻辑流畅自然。相比之下,三星虽然拥有安卓生态的庞大基数,但在单一形态的深度优化上,一度落后于华为的鸿蒙方案。
2026年第一季度,中国折叠屏市场华为份额高达60%,荣耀占比21%。在Counterpoint的统计中,鸿蒙系统在中国手机市场的份额已超越iOS,达到19%。折叠屏已成为鸿蒙生态最强势的硬件载体,而阔折叠则是其中增长最快的细分赛道。面对这种势不可挡的势头,三星若固守旧有形态,将面临高端用户流失的巨大风险。
安卓生态的反击:AI与规模的护城河
尽管在形态创新上落后,但三星并非没有反击的筹码。Galaxy Z Fold8的核心竞争力,在于其背后站着的全球安卓生态与强大的AI整合能力。
One UI 9针对4:3屏幕进行了全面重构,Split View功能加入了文件拖拽,使得左右分屏操作如同桌面操作系统一般便捷。更重要的是AI的深度融入:Now Brief、Now Nudge以及Gemini大模型已打通40多个应用。用户可以通过合盖状态直接指令AI预订餐厅或处理信息,且拥有清晰的后台任务清单。
华为的阔折叠优势在于“全家桶”式的生态闭环,而三星的优势在于“全球化”。Fold8一出生即搭载Android 17与全球最丰富的应用库,这对于海外高端用户而言具有不可替代的吸引力。三星深知,硬件形态可以被模仿,但依托于Google和庞大开发者社区形成的软件生态,是其最深的护城河。
产能博弈与价格策略:真金白银的投票
市场信号往往比发布会上的PPT更具说服力。供应链消息显示,三星为Fold8规划的产量高达280万台,超过了Fold8 Ultra(200万台)和Flip8(150万台)。将最大产能押注于一个由竞争对手定义的形态,这本身就是三星对“阔折叠”市场前景的最高级别认可。
在定价策略上,Fold8国行起售价定为12999元,全系涨价约千元。三星将涨价归因于AI需求推高的存储芯片成本。这一策略颇具野心:在形态相似的情况下,通过提升品牌溢价和生态价值来支撑高价。同时,取消传统的预购存储升级福利,也显示出其对于产品竞争力的自信,以及对利润空间的追求。
苹果入局:三国杀时代的序幕
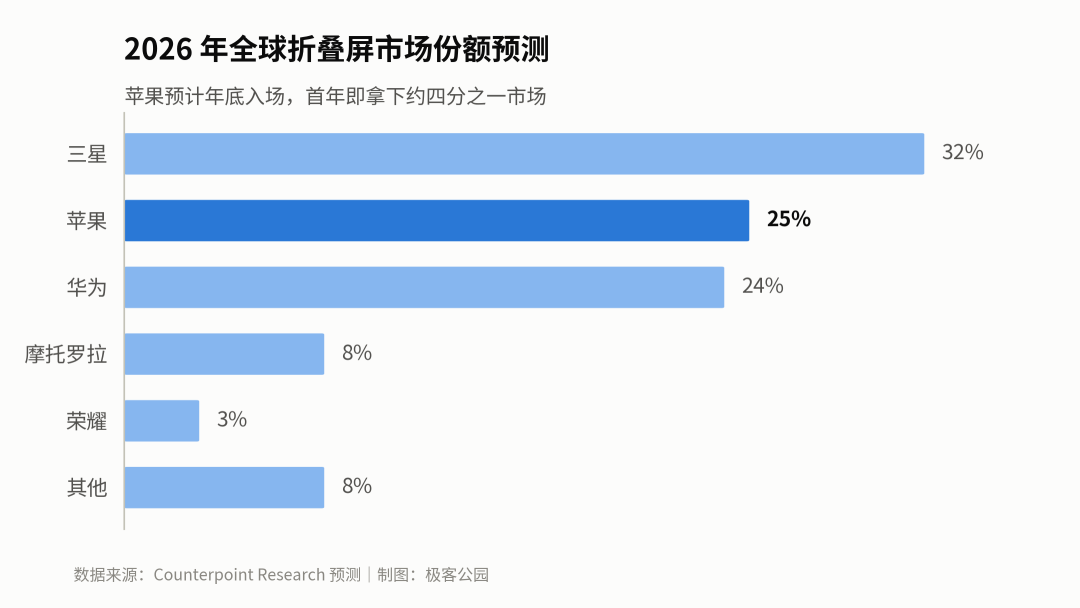
折叠屏的故事并未在安卓阵营内部结束,真正的风暴眼在苹果。综合多方情报,苹果首款折叠屏iPhone预计于2026年9月发布,内屏同样采用接近4:3的比例,尺寸约7.8英寸。如果传闻属实,三星、华为、苹果三大阵营的旗舰折叠屏将在形态上趋于一致——都是“可折叠的平板”,而非“两块手机的拼接”。
苹果的入局将彻底改变市场格局。IDC预测,苹果首款折叠设备首年即可占据22%的出货份额和34%的市场价值,均价高达2400美元。这意味着,折叠屏将从一个小众的高端礼品,迅速转变为主流的高端生产力工具。
为了应对苹果的潜在威胁,三星近期的一系列动作显得意味深长。Quick Share与AirDrop的打通、Smart Switch对iOS用户数据迁移的支持,都是在刻意降低iOS用户的迁移门槛。三星试图构建一个跨越操作系统的“泛折叠屏生态”,以吸引苹果用户转换阵营。
未来展望:标准化的必然与分化的开始
2026年的折叠屏市场,呈现出一种奇特的“形态收敛”与“体验分化”并存的局面。在硬件形态上,4:3的阔折叠成为三大阵营的共识,手机回归到“一张纸”的原始直觉。但在软件体验、AI能力以及生态系统上,三大阵营将继续展开激烈的差异化竞争。
对于三星而言,Fold8是其六年来姿态最诚实的一款产品。它承认了自己在形态创新上的滞后,但试图通过庞大的全球供应链、成熟的安卓生态以及激进的生产计划,来弥补这一差距。然而,面对华为在鸿蒙生态下的深厚壁垒,以及苹果即将带来的降维打击,三星的挑战才刚刚开始。
折叠屏的战争,上半场是“能不能折”,下半场是“怎么折”和“用什么系统”。当硬件形态趋于同质化,软件生态、AI智能体验以及跨平台互联能力,将成为决定胜负的关键变量。2026年,折叠屏市场的三国杀才刚刚拉开帷幕。