公募集体抛售大消费:张坤调仓背后的逻辑与行业变局
顶流基金的“戒酒”时刻:规模缩水与持仓重构
公募基金行业的头部效应往往伴随着显著的持仓趋同性,而近期易方达旗下两只旗舰基金——蓝筹精选与优质精选的动态,成为了观察市场风格切换的绝佳窗口。这两只产品曾被誉为公募界的“定海神针”,巅峰时期蓝筹精选管理规模近千亿,优质精选亦超200亿。然而,最新披露的2026年二季度财报显示,它们正在经历一场深刻的自我重塑。
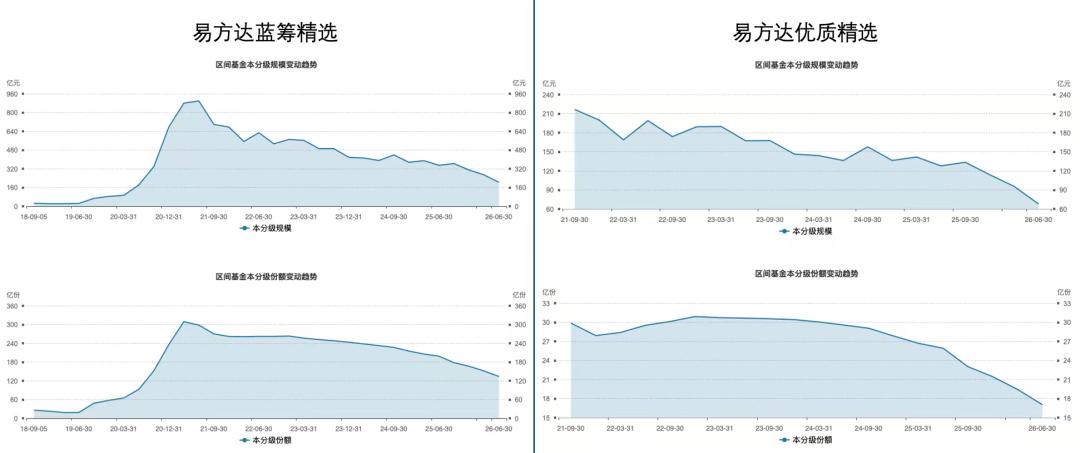
数据揭示的趋势令人瞩目:两大基金均呈现出份额与规模的“双降”态势。截至二季度末,蓝筹精选规模降至204亿元,环比减少64亿元;优质精选规模降至68亿元,环比减少28亿元。拉长周期看,自2023年一季度以来,受基民持续赎回影响,蓝筹精选当前份额已不足历史峰值的一半,优质精选约为峰值的55%。这种规模的显著收缩,不仅反映了市场情绪的回撤,更迫使基金经理在资产配置上进行被动或主动的调整。
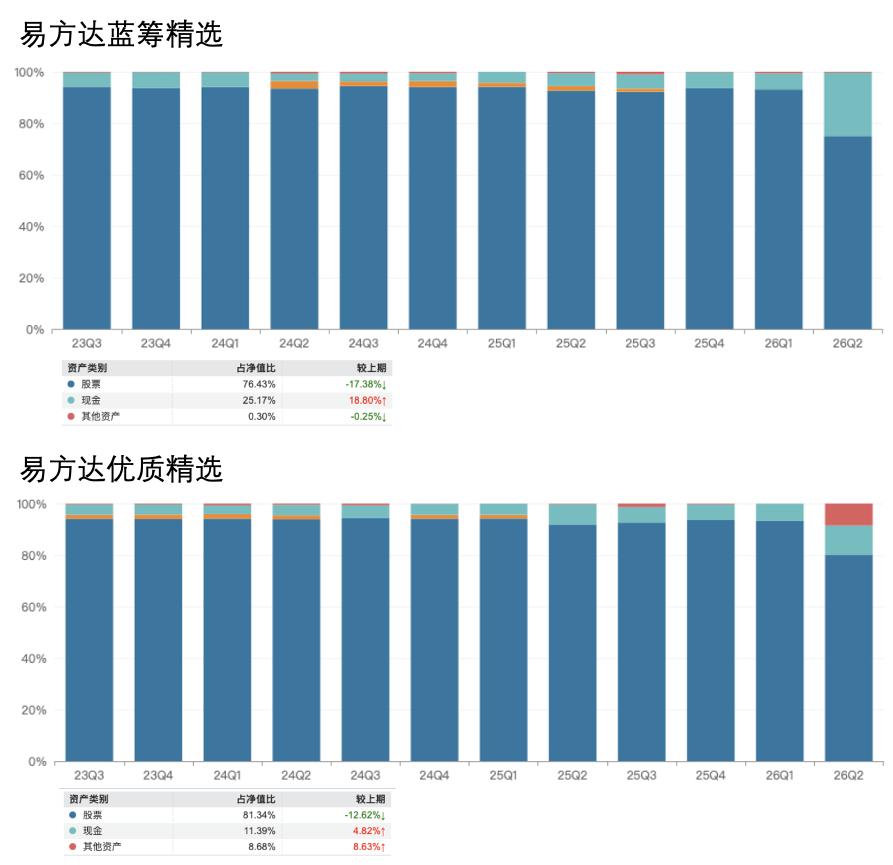
在这一过程中,最引人注目的变化并非仅仅是规模的缩水,而是资产配置结构的根本性逆转。蓝筹精选的股票仓位从上一季度的93%大幅降至75%,现金配置比例飙升至25%;优质精选的股票仓位也降至80%,现金类资产占比约20%。这种“囤粮过冬”式的防御性策略,一方面是为了应对潜在的赎回压力,另一方面也暗示了基金经理对当前权益市场风险的谨慎评估。更重要的是,这种防御性姿态直接体现在对重仓股的选择上,其中最具象征意义的动作,便是对大消费板块,尤其是白酒龙头的持续性减持。
从核心资产到边际减配:白酒股的流动性陷阱
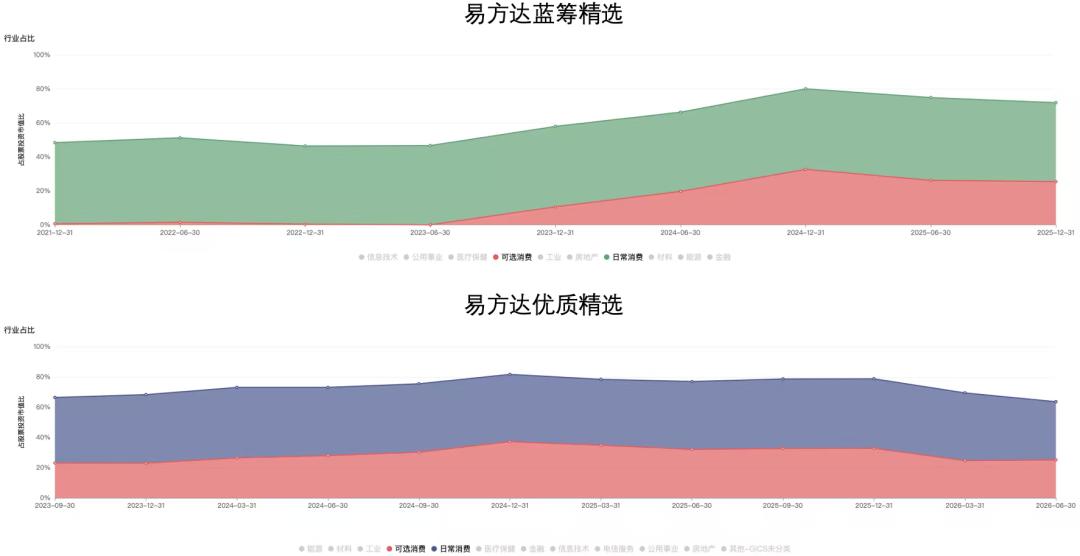
张坤作为公募界“大消费”风格的代表人物,其持仓动向历来被视为行业风向标。长期以来,蓝筹精选和优质精选的大消费行业配置占比长期高于50%,其中白酒板块更是核心中的核心。然而,2026年二季报显示,这一格局已被打破。蓝筹精选的大消费配置占比降至72%,优质精选更是降至64%,较历史峰值分别降低了8个和18个百分点。
具体到个股,减持力度之大令人侧目。蓝筹精选二季度茅台持仓数量同比减少59%、环比减少47%,前十大重仓股中仅中芯国际与东山精密持仓未变,其余均大幅缩减。经过这次调仓,蓝筹精选白酒龙头的持仓占比从长期稳定的40%以上大幅下滑至20%,前十大重仓股集中度也从91%降至51%。优质精选虽因赎回压力较小,减持幅度略缓,但趋势一致。
这种减持并非张坤个人的孤立行为,而是整个公募基金行业的集体选择。数据显示,截至2026年二季度末,食品饮料板块在主动权益基金中的持仓占比仅为1.5%,不仅远低于2018至2022年间的11%历史中位数,更与第一大重仓行业电子板块(43%)形成鲜明对比。除食品饮料外,家用电器与商贸零售的持仓比例也已降至1.1%和0.4%的低个位数。在公募主动权益基金重仓的前十大个股中,二季度已难觅消费股身影,而增持榜单则被电子和通信板块占据。
减持背后的多重逻辑:宏观、周期与风格的共振
公募基金为何集体“戒酒”?这并非简单的择时失误,而是宏观经济、行业周期与市场风格多重因素共振的结果。
首先,宏观基本面的变化重塑了消费逻辑。2017至2021年,大消费板块受益于消费升级和高确定性的业绩增长,走出了一轮戴维斯双击的牛市。然而,疫情后经济进入长期弱复苏阶段,消费观念发生深刻重塑。消费者不再盲目追求高端品牌和溢价,而是趋向理性、注重性价比。这种“消费分级”趋势直接冲击了高端白酒等依赖品牌溢价的行业。茅台、五粮液等龙头企业的业绩增速明显放缓,此前支撑高估值的逻辑根基动摇。
其次,行业库存周期与估值消化构成了双重压力。许多大消费细分领域,如白电、调味品、乳制品等,渗透率已接近饱和,进入存量博弈阶段。以白酒为例,渠道高企的库存导致批价下行,甚至出现价格倒挂,行业内卷加剧导致毛利率承压。与此同时,大消费板块经历了长时间的估值杀跌,前期积累的估值溢价转化为当前的负担。基金经理为确保组合安全性,主动减仓以消化估值风险。这种减持引发了股价下跌,进而导致基金净值下滑和基民赎回,形成了“减持-下跌-赎回-再减持”的负反馈循环,进一步加剧了消费股的流动性困境。
最后,市场风格的剧烈切换是资金流向改变的直接推手。在长期弱复苏的背景下,消费板块的吸引力显著下降,而以AI产业链为代表的“新质生产力”板块则处于超级景气周期。AI大模型、算力基建、存储硬件等题材不断涌现,叠加市场赚钱效应的驱动,资金大量涌入科技板块。二季度,公募主动权益基金对电子板块的增持力度显著加大,持仓占比环比上升23个百分点至43%,通信板块持仓占比也升至16%。在这种语境下,大消费板块逐渐被市场贴上“老登股”的标签,而科技成长股则成为新的共识。
未来展望:估值底部与成长浪动的博弈
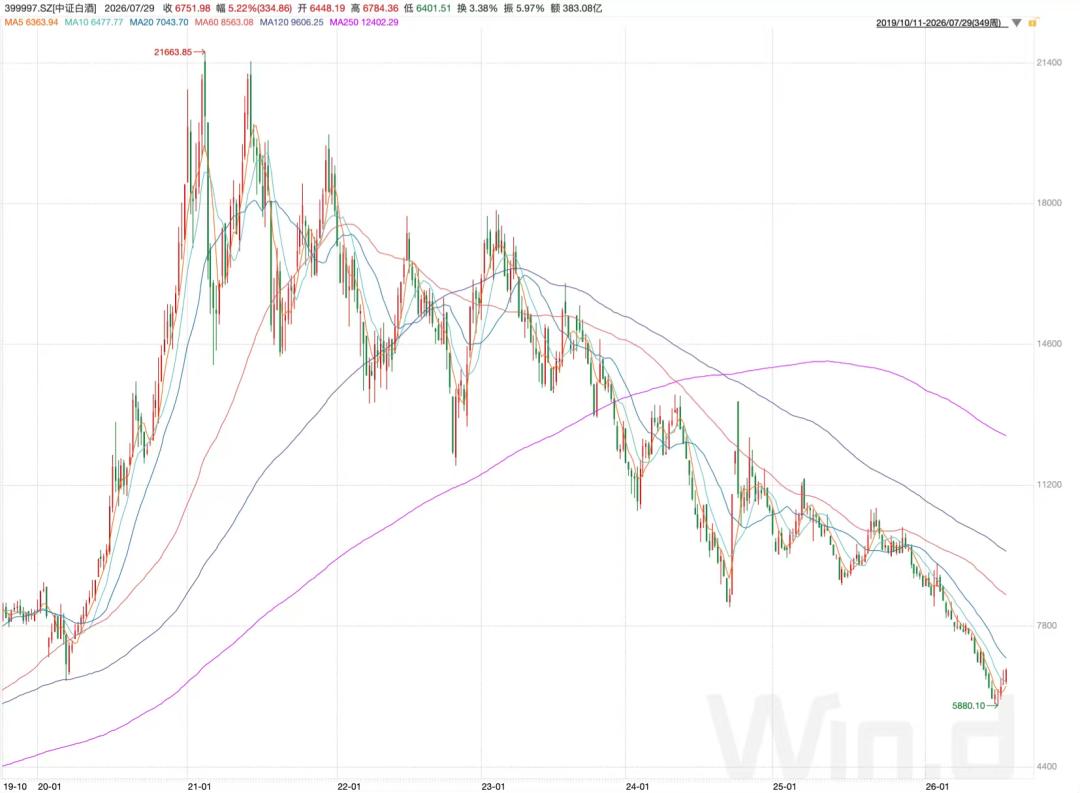
当前,市场正处于一个微妙的平衡点。一方面,大消费板块经历了长期的估值消化,安全边际相对较高。易方达旗下产品持续减持消费,标志着这一板块彻底告别了此前的基金抱团行情。虽然以白酒为代表的消费股在近期出现小幅反弹,但这更多是板块轮动、短期基本面结构性改善或市场情绪驱动的结果,缺乏趋势性上涨的核心催化。国内消费弱复苏的格局未改,存量博弈的内卷态势也未根本扭转,因此大消费板块后续的走势大概率维持低位震荡,仅存在结构性修复机会。
另一方面,AI产业链虽然在过去两年表现抢眼,但近期也暴露出高波动风险。韩国股市因三星电子和SK海力士等权重股暴跌而频繁触发熔断,重仓韩股的金融产品回撤巨大。张坤管理的QDII基金易方达亚洲精选在二季度大幅减持韩股龙头,被视为及时抽身的明智之举。国内半导体、电子指数等也在同期经历大幅调整。然而,从核心成长逻辑来看,AI驱动的新技术革命并未结束,中长期预期依然积极。
对于投资者而言,理解这种风格切换的本质至关重要。公募基金的调仓行为,反映了机构资金对“确定性”与“成长性”的重新定价。在宏观不确定性尚存的当下,现金比例的上升提供了防御缓冲;而对科技股的聚焦,则押注于产业变革带来的长期阿尔法。大消费板块虽处于估值底部,但反转需要宏观需求的实质性提振;科技板块虽面临高波与调整,但其产业趋势的确定性强于传统的消费逻辑。
展望未来,配置策略或许需要在“低估值防御”与“高成长进攻”之间寻找新的平衡。完全抛弃消费可能错失均值回归的机会,而盲目追高科技则可能陷入波动陷阱。对于重仓消费的产品而言,短期净值表现将继续受到板块弱势的拖累,但若能熬过估值磨底期,一旦宏观消费数据出现超预期回暖,或许将迎来估值与业绩的双击。而对于关注AI链的投资者,则需在享受产业红利的同时,警惕高位震荡带来的回撤风险,合理控制仓位,以应对市场风格的快速轮动。