硅谷AI价格战爆发:从能力竞赛到效率博弈的深层逻辑解析
长期以来,全球人工智能领域的竞争焦点似乎一直停留在模型能力的极限突破上。在硅谷,以OpenAI和Anthropic为代表的头部厂商,曾默契地将高昂的定价视为前沿智能的象征,仿佛只有昂贵的标签才能匹配其卓越的性能。然而,这种由技术优越感构建的价格壁垒,在2026年的夏天被彻底打破。风向的转变并非偶然,而是技术成熟度与市场接受度达到临界点后的必然结果。当模型能力逐渐趋同,竞争的维度便自然下沉至效率与成本的精细化运营层面。
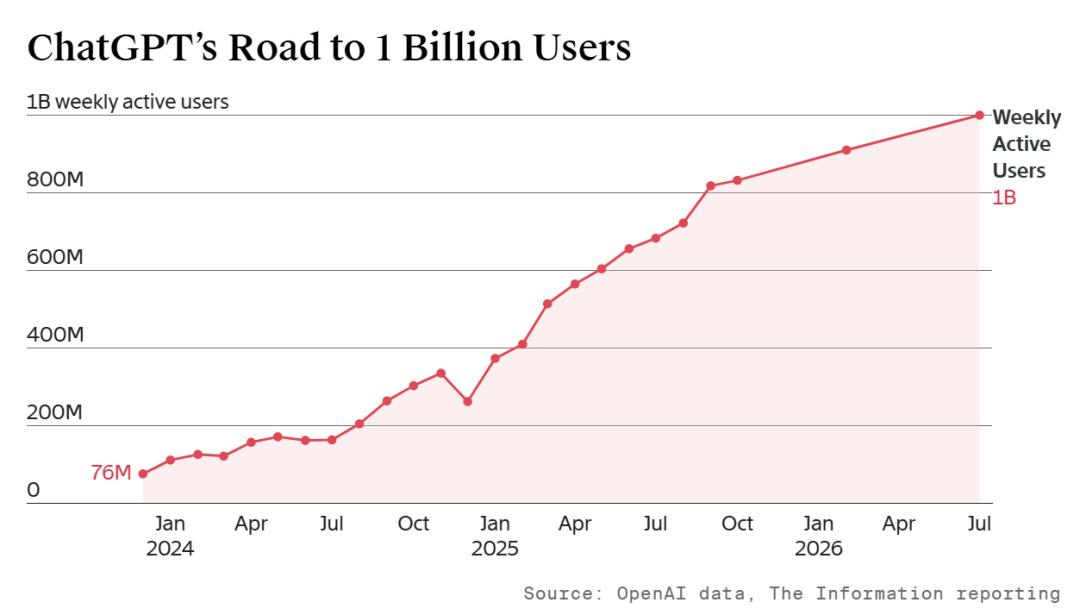
这一转变的核心标志,是两大巨头在定价策略上的正面交锋。Anthropic率先行动,发布了Claude Opus 5,其定价仅为前代旗舰模型的一半,却宣称在编程与控制基准测试中保持了近乎一致的性能表现。这种“半价平替”的策略,不仅是对自身技术优化能力的自信展示,更是对市场敏感度的精准捕捉。紧接着,OpenAI通过发布GPT-5.6系列,以更具侵略性的价格体系回应挑战,甚至在营销中直接将竞争对手的旗舰模型作为对标参照物,反复计算并强调“每美元有用智能”的概念。这种赤裸裸的成本对比,标志着AI行业已从仰望星空的技术崇拜,回归到脚踏实地的商业理性。
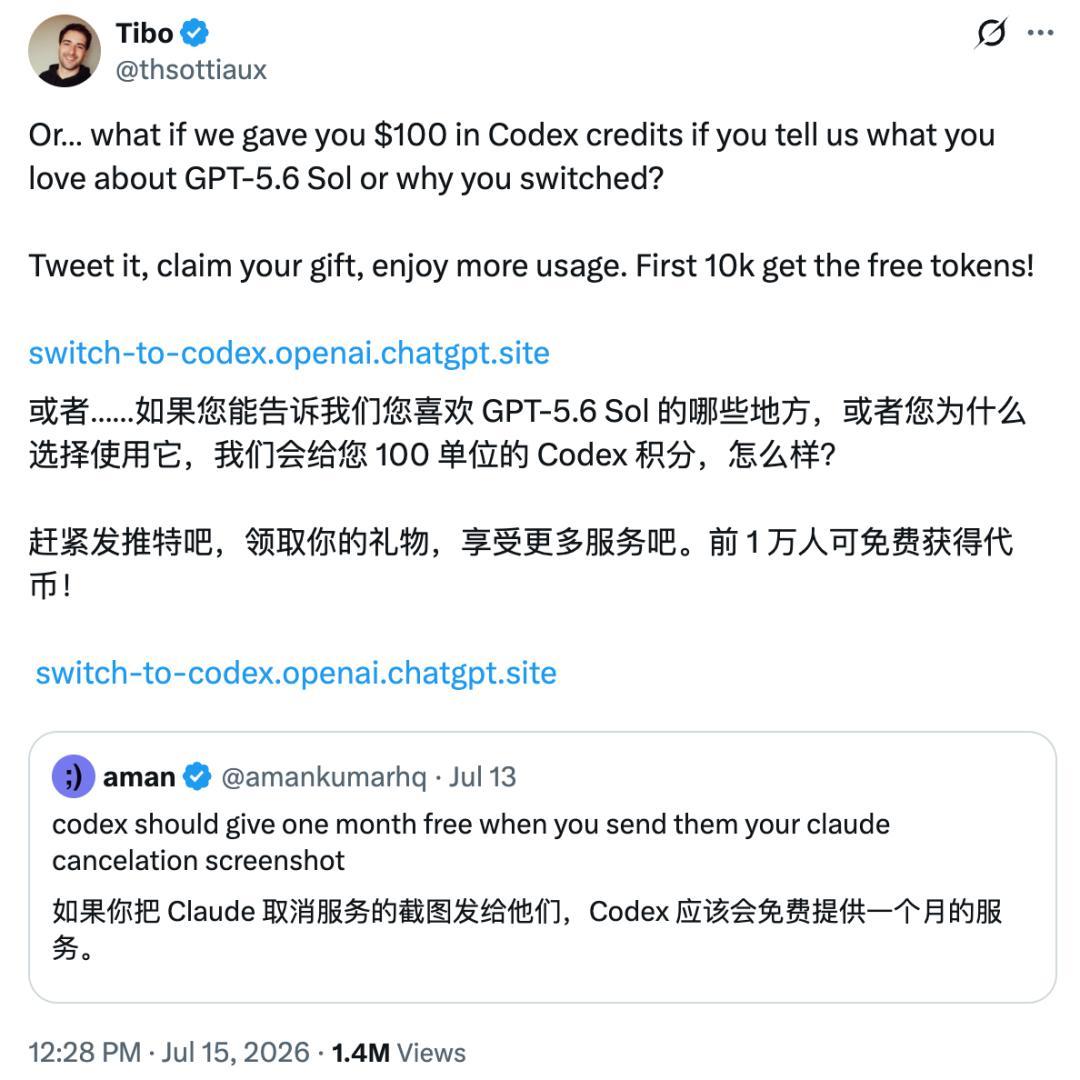
为何曾经高高在上的“优等生”们开始卷入性价比的泥潭?根本原因在于大模型的购买逻辑发生了结构性变化。随着AI Agent(智能体)从概念走向落地,并深度嵌入企业的核心工作流,模型调用的频率呈指数级增长。此时,Token不再仅仅是测试报告中的数字,而是直接对应着企业的真金白银。对于像WPP这样的广告巨头或Uber这样的出行平台而言,AI支出的膨胀速度远超预期,甚至出现了预算失控的现象。企业CIO们在重新审视账单时发现,单纯追求最高跑分的模型,往往无法带来与之匹配的投资回报率。
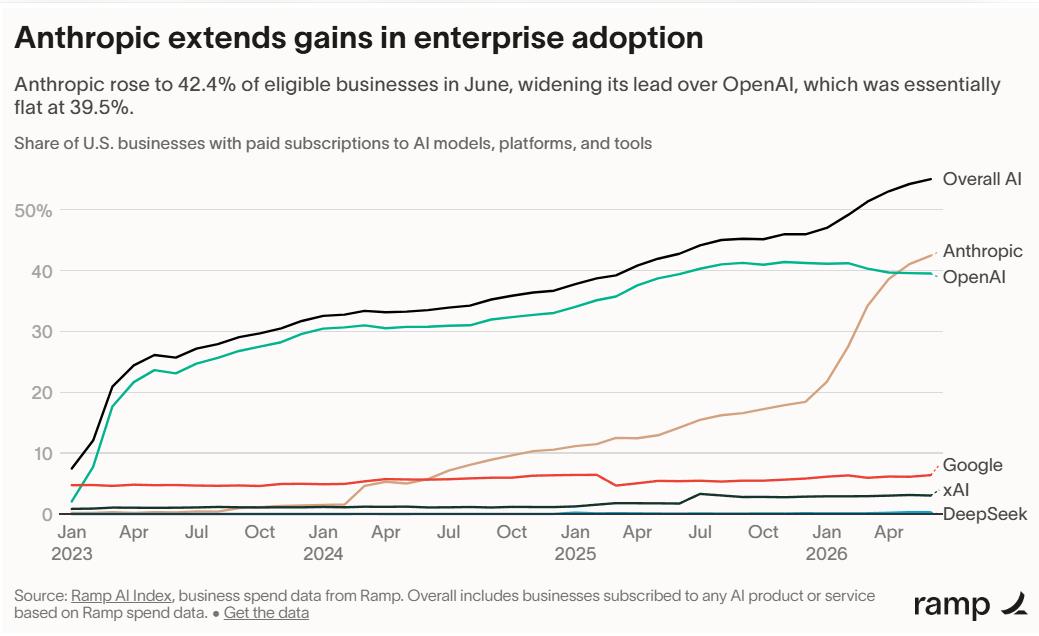
在这种背景下,“成功任务单位成本”成为了新的核心考核指标。企业不再关心模型在某个特定基准测试中是否高出0.5%的分数,而是关心完成同样的代码编写、文档处理或客户服务任务,究竟需要花费多少美元。这种视角的转换,使得模型从一种神秘的黑科技,还原为一种可拆分、可混用、可比价的生产要素。a16z的调查数据显示,越来越多的企业同时使用多款模型,根据任务难度动态分配资源。这意味着,单一模型的性能优势难以再形成长期的客户锁定,切换成本的降低让价格成为争夺市场份额的最有力武器。
此外,中国大模型厂商的崛起也在客观上压低了全球市场的价格锚点。以Kimi K3为代表的国产模型,在保持全球前沿性能的同时,提供了极具竞争力的API价格。这种来自东方的压力,迫使硅谷巨头必须重新评估其定价策略,以免在尚未固化的市场中失去先机。毕竟,在用户尚未将模型深度集成到内部系统之前,获取用户的最佳手段依然是极具吸引力的入门价格。一旦模型进入企业的代码库和数据接口,迁移成本才会迅速升高,因此,前期的价格战实质上是对于未来工作流入口的抢占。
当然,价格战之所以能够打响,离不开底层技术的进步。斯坦福AI Index的数据显示,模型推理成本在过去两年间下降了数百倍。这得益于模型架构的优化、芯片利用率的提升以及量化、缓存等工程技术的突破。这些技术进步为厂商提供了降价的空间,使其能够在保持一定毛利的前提下,通过降低单价来刺激需求量的爆发式增长。然而,推理成本的下降并不意味着总成本的消失,它只是将成本结构从单次调用转移到了规模经济的考验上。
对于模型公司而言,这是一场残酷的资本耐力赛。降价虽然能吸引大量用户,但也意味着毛利率的直接压缩。OpenAI等公司面临的挑战是,调用量的增长速度必须远超价格下降的速度,同时还需要持续投入巨资进行算力基础设施建设,以维持技术领先优势。据报道,OpenAI未来的算力支出计划高达数千亿美元,这表明留在牌桌上的门票越来越昂贵。如果新增的用户无法转化为长期的忠诚客户,或者边际毛利不足以覆盖巨大的固定成本,那么价格战就可能变成一场吞噬现金流的陷阱。
从更宏观的视角来看,这场价格战正在加速AI能力的通用化与基础设施化。前沿模型在复杂推理和长时任务上的溢价空间将被不断压缩,因为任何新技术很快就会被竞争对手追上,或通过蒸馏等技术下放到更便宜的模型中。最终,基础模型可能像电力或云计算一样,成为一种标准化的基础设施,利润率趋于社会平均水平。而那些能够基于廉价智能构建独特应用场景、提供卓越用户体验的公司,才可能在未来的竞争中脱颖而出。
对于应用层开发者而言,这无疑是一个利好消息。更低的Token价格意味着更大的试错空间和更广阔的创新边界。过去因成本过高而被搁置的自动化场景,如今变得具备商业可行性。创业公司可以利用低成本模型处理日常任务,仅在关键环节调用高端模型,从而构建出更具竞争力的产品架构。这种分层使用的策略,将推动AI应用从简单的聊天机器人向复杂的自主智能体演进。
然而,我们也必须警惕价格战带来的潜在风险。当行业集中度进一步提高,少数几家拥有巨额资本和算力储备的公司垄断了底层基础设施,可能会形成新的技术霸权。对于中小厂商而言,如何在巨头的夹缝中寻找差异化生存空间,将是一个严峻的挑战。此外,过度追求低成本可能导致模型在安全性、伦理对齐等方面的投入不足,从而引发潜在的社会风险。
综上所述,硅谷大模型的价格战并非简单的促销行为,而是行业进入成熟期的标志性事件。它反映了技术从稀缺走向普及、从炫技走向实用的历史进程。在这场效率与成本的博弈中,胜者不仅属于那些拥有最强算力的公司,更属于那些能够最优化资源配置、最深刻理解用户需求、并能在大规模商业化中找到平衡点的企业。未来的AI竞争,将是生态体系、工程效率与商业洞察力的综合较量。