港股解禁首日暴跌20%,MiniMax千亿市值下的财务囚徒与商业悖论
资本市场的每一次重大节点,往往也是检验企业成色的试金石。对于近期备受瞩目的MiniMax而言,7月9日的港股解禁首日,无疑是一场惊心动魄的压力测试。早盘359港元的低开后,股价虽一度反弹至397港元,但随后快速跳水,盘中最大跌幅超过20%,市值瞬间跌破千亿港元大关。这一剧烈的市场波动,不仅反映了资金面对巨大流通供给时的本能规避,更揭示了高估值AI企业在二级市场中面临的深层矛盾:故事讲得再完美,终究要面对真金白银的交割与兑现。
解禁并非终点,而是结构性压力的开始
市场对于MiniMax解禁首日为何出现剧烈波动,存在多种解读。一方面,基石投资者、战略股东及国资机构等明确表态长期看好并继续持有,这在一定程度上遏制了恐慌性抛售,使得流通增量并未在短期内爆发式增长。然而,这种“口头锁仓”并非法律层面的硬性约束,其背后的逻辑更倾向于一种阶段性的市场维稳策略,而非永久性的资本锁定。
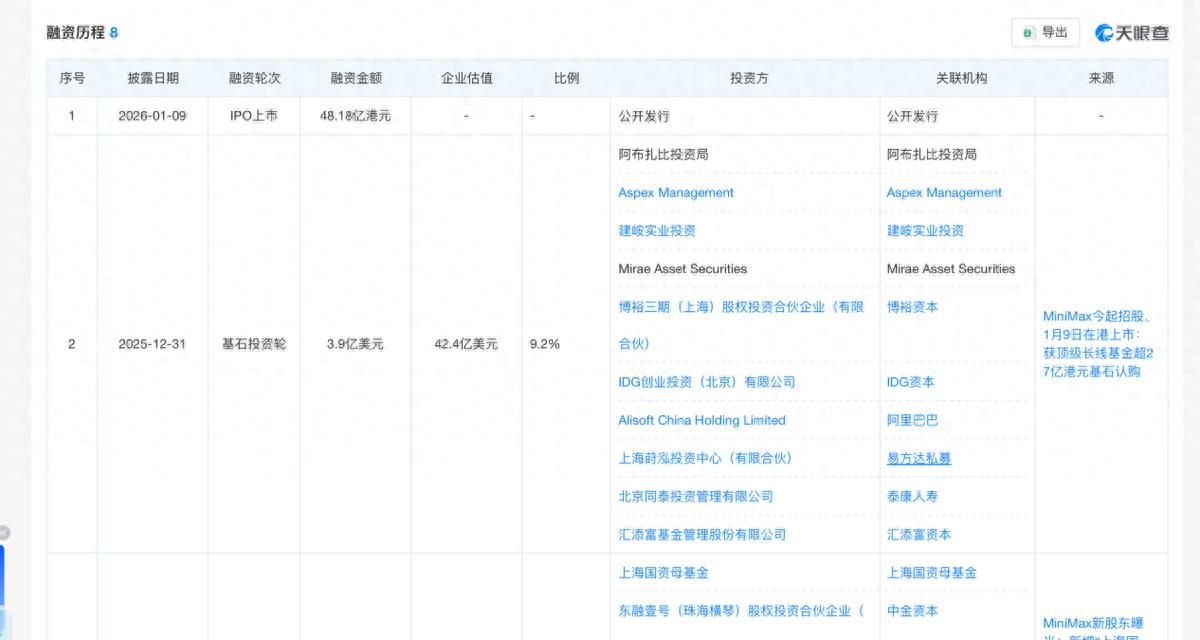
我们需要厘清一个核心概念:解禁之后的减持需求是结构性的,且具有时间滞后性。无论是智谱、寒武纪还是云知声,历史数据表明,财务投资人在解禁后的退出诉求从未缺席。MiniMax的投资人结构中,除了阿里、米哈游等产业资本外,仍有大量私募机构参与。对于财务投资人而言,投资的核心逻辑在于获取资本增值。截至解禁初期,部分早期投资人的浮盈空间仍高达75%,这种巨大的潜在回报构成了强烈的止盈动力。
更为关键的是,当前股价较前期高点已回调超过65%。对于财务股东而言,此时并非最佳的止盈时机。市场情绪与股价表现共同作用,使得减持冲动被暂时压抑。但这并不意味着压力的消失,而是被延后。真正的“验牌”时刻尚未到来,市场需要观察的是,当股价出现反弹或进入新的上涨周期时,这些被压抑的减持压力是否会重新释放,以及创始团队的12个月自愿禁售期结束后,内部人行为对市场的影响。
财务博弈背后的流动性陷阱
在资本市场中,“口头锁仓”往往是一种博弈均衡的结果。对于MiniMax而言,股东集体表态看好长期价值,一方面是对公司基本面的认可,另一方面也是出于对自身利益最大化的考量。如果在解禁首日立即大规模减持,不仅会引发股价崩盘,损害公司声誉,更会导致股东自身资产大幅缩水。因此,选择一个更为平稳、甚至是股价更有支撑的时机进行退出,符合理性经济人的行为准则。
然而,这种默契具有脆弱性。一旦市场风向变化,或者公司基本面出现波动,这种非法律约束的“承诺”可能迅速瓦解。特别是对于那些具有高溢价的初创企业,财务投资人的耐心往往有限。他们需要的是明确的退出路径和可预期的回报时间表。MiniMax在科创板上市计划的提及,或许就是为了给这部分资本提供额外的流动性出口,但这同时也暗示了港股并非唯一的、甚至不是最理想的变现渠道。
此外,市场对于减持行为的天然抵触情绪,使得任何潜在的减持信号都会被放大解读。这不仅影响了股价的稳定,也增加了公司融资和运营的不确定性。MiniMax需要警惕的是,过度依赖股东表态来维持市场信心,可能会在后续面临更剧烈的信任危机。真正的稳定,来源于业务的持续高增长和盈利能力的实质性提升,而非资本层面的暂时平衡。
“性价比”叙事下的商业悖论
跳出股东博弈的视角,MiniMax面临的更深层挑战在于其商业模式的可持续性。当前市场对MiniMax等高估值AI企业的追捧,很大程度上源于对其“中国AI性价比”叙事的认同。然而,“性价比”在AI大模型赛道往往意味着两条路径:要么是通过极致低成本实现规模效应,要么是通过高性能差异化获取溢价。MiniMax目前似乎陷入了两者的夹缝中。
从财务数据来看,MiniMax在B端开放平台展现出较强的毛利率(高达69.4%),且在M2.5模型上实现了极具竞争力的定价——每秒100 Token输出仅耗资1美元。这种低价策略虽然迅速占领了市场份额,但也对盈利能力提出了严峻考验。财报显示,2025年全年营收仅为7904万美元,而研发开支高达2.53亿美元,研发占营收比重超过300%。这意味着每赚取1美元,就需要投入3.2美元用于研发。
这种“高研发、低营收”的结构,使得MiniMax的经营脆弱性暴露无遗。千亿市值的估值体量,通常对应的是平台型公司的规模效应和网络效应,但MiniMax目前的营收底盘仍处于初创成长期。这种估值与业绩的严重错配,构成了市场的核心担忧。SpaceX的例子警示我们,即便拥有完美的技术故事和极高的市场期待,持续的巨额亏损最终也需要通过业绩增长或资本市场的新一轮融资来消化。
从“边缘”到“核心”的稀缺性构建
在AI大模型行业,随着OpenAI、Anthropic、月之暗面等巨头的IPO进程推进,二级市场对AI初创企业的稀缺性溢价正在逐步降低。MiniMax若想维持其高估值,必须在“故事”之外,构建更具护城河的稀缺性。这不仅仅意味着更大的营收规模,更意味着更强的盈利能力和不可替代的技术壁垒。
目前,国产大模型在OpenRouter平台已占据超过一半的Token份额,显示出中国AI在全球竞争中的崛起。MiniMax作为少数具备独立平台潜力的中国公司之一,获得了高盛、美银、花旗等机构的目标价看多,这不仅是对其技术实力的认可,也是对中国AI行业整体趋势的押注。然而,机构的乐观预期并不能替代市场的理性判断。
未来一年至两年,是MiniMax兑现其商业承诺的关键窗口期。第二批股份的解禁、创始团队禁售期的结束,以及AI行业竞争格局的进一步清晰,都将对其股价和基本面产生深远影响。MiniMax需要将业绩的成长性,转化为实实在在的营收规模和利润规模,以证明其作为“平台型公司”的资格。否则,千亿市值终将面临估值回归的现实压力。
在AI行业的狂潮中,真正的赢家并非那些最先发声的企业,而是那些能够紧紧握住技术船票、持续交付商业价值、并在长跑中保持稳健步伐的公司。MiniMax的解禁时刻,只是这场长跑的起点。市场的检验才刚刚开始,而最终的验牌,将取决于其商业化落地的深度与广度。对于投资者而言,剥离情绪化的炒作,回归基本面分析,或许是在这片喧嚣海域中保持清醒的唯一指南针。