AI万亿资本暗流:谁在闷声发大财,谁在裸泳?
在人工智能狂飙突进的三年里,聚光灯始终追逐着大模型的参数竞赛与融资新闻。然而,财务数据揭示了一个冷峻的现实:热闹不等于盈利。2025年,国内头部大模型公司普遍面临巨额亏损,即便是投入最激进的云厂商,其利润也被高昂的资本开支快速侵蚀。但这并不意味着资金消失了,它们只是沿着一条精密且残酷的产业链进行了重新分配。从2023年至2025年末,全球AI资本开支累计突破1万亿美元,预计未来五年还将有6万亿美元涌入这一领域。这笔洪流并未均匀浇灌整条产业链,而是遵循着严格的物理与商业逻辑,优先流向那些解决底层瓶颈的环节。
深入观察AI数据中心的内部结构,我们会发现,数万张GPU堆叠并不直接等同于算力,芯片间的高效协同才是关键。在大模型训练中海量参数的实时交换需求下,网络延迟成为致命瓶颈。这就使得负责光电转换的光模块成为了连接算力的“血管”。正是这条看似不起眼的“光路”,成为中国上市公司最早兑现业绩红利的领域。以中际旭创和新易盛为代表的光模块龙头企业,其净利润在2025年实现了倍数级增长,单季利润甚至超越往年全年总和。这些公司的成功并非偶然,而是因为它们站在了全球云厂商资本开支的必经之路上。无论是谷歌、微软还是亚马逊,在建设超大规模集群时,都必须采购高速光模块以解决信号衰减问题。这种基于物理规律的刚性需求,赋予了上游供应商极高的议价能力和确定性。
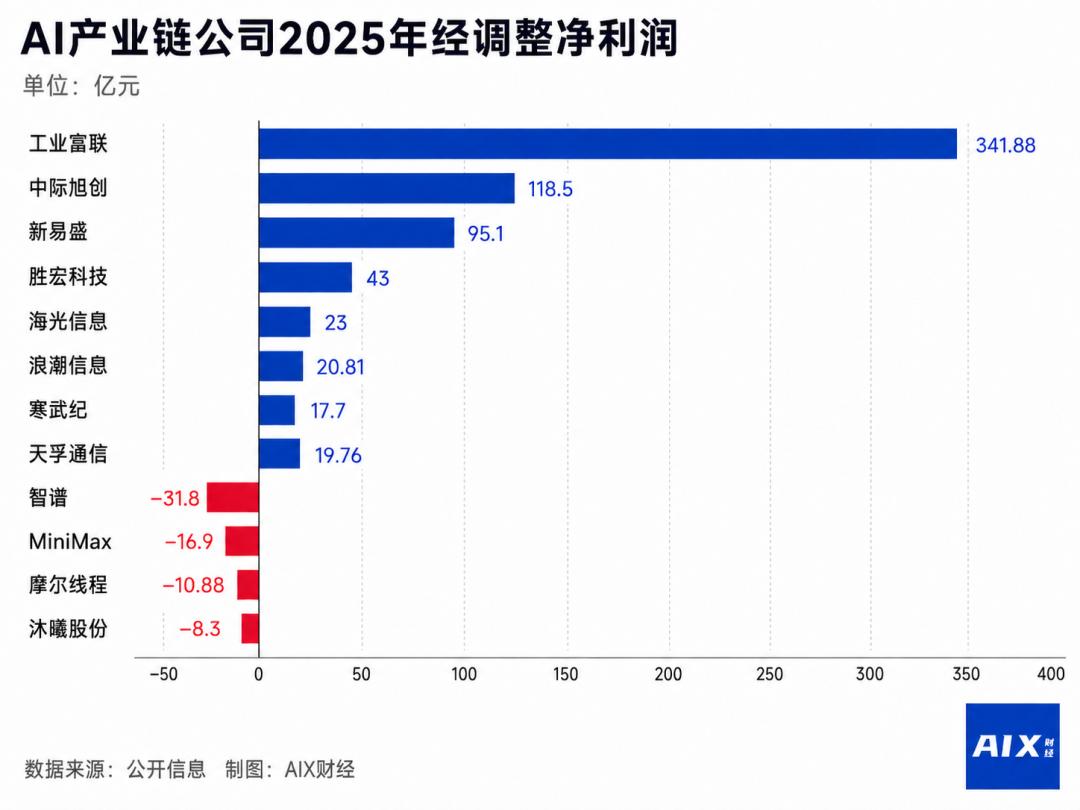
除了光模块,作为GPU基础承载材料的印刷电路板(PCB)也经历了类似的价值重估。胜宏科技的案例极具代表性,其收入结构在两年内发生根本性逆转,AI相关收入占比从不足6%跃升至43%以上,成为第一大收入来源。这种结构性变化反映了下游需求对上游供应链的重塑力量。相比之下,国产AI芯片企业的盈利路径则更为曲折。寒武纪在连亏五年后于2025年首次实现全年盈利,海光信息也保持了稳健增长,但更多初创企业如摩尔线程、沐曦股份仍处于亏损收窄阶段。它们的崛起很大程度上依赖于地缘政治因素留下的市场空白,这种由政策而非纯粹市场竞争驱动的利润,虽然真实存在,却伴随着较高的不确定性。
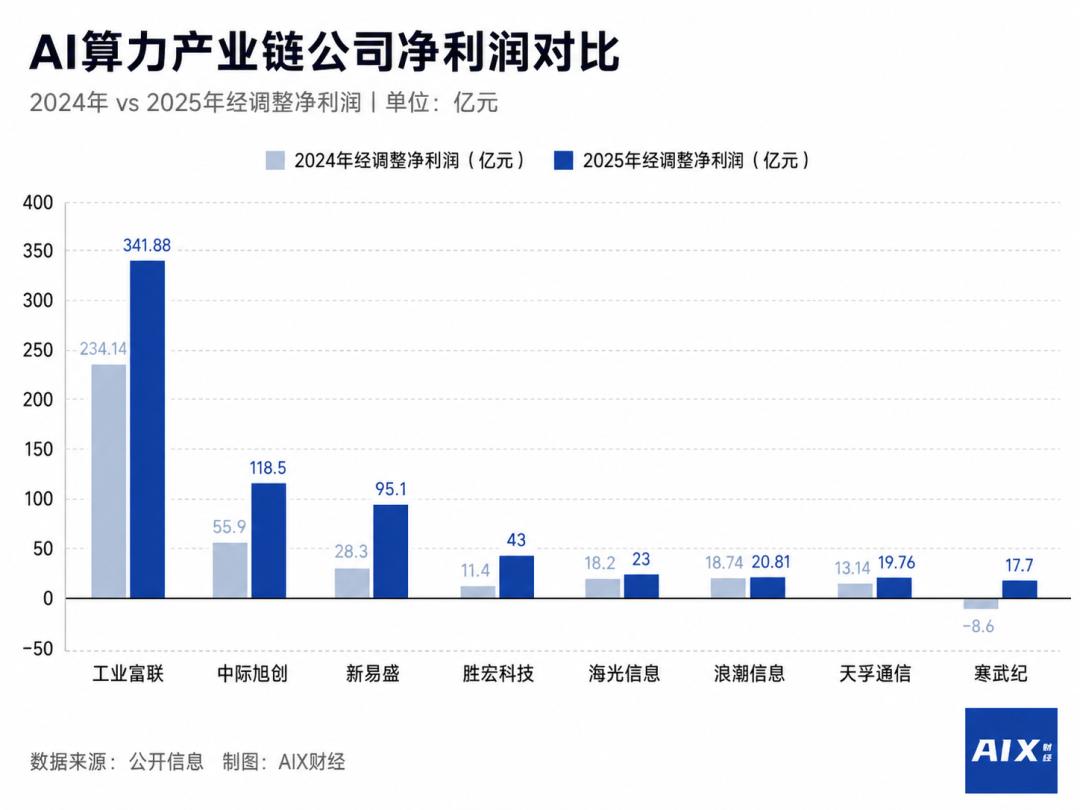
在产业链的中游,服务器制造商如工业富联和浪潮信息,呈现出另一种生存状态。它们拥有惊人的营收规模,工业富联2025年收入突破9000亿元,但综合毛利率仅为个位数。这种“薄利多销”的模式本质上是赚取交付与规模的辛苦钱,缺乏核心议价权。而在更靠近用户端的云厂商,情况则更为复杂。阿里云、腾讯云等巨头虽然通过MaaS平台和AI融入原有业务实现了收入增长,但由于巨额的折旧、研发及采购成本,外界很难从财报中精确剥离出AI业务的单独贡献。这种模糊性导致市场对其估值往往持谨慎态度,尽管它们实际上承担了将算力转化为服务的关键角色。
离用户越近,赚钱反而越不确定,这是AI产业的一个反常识现象。在用户为AI助手付费之前,基础设施的建设成本已经发生。因此,资本市场早期的定价逻辑清晰地指向了上游硬件。光模块指数的暴涨、寒武纪市值的突破,都是市场对“确定性”的溢价支付。然而,这种确定性并非永恒。进入2026年下半年,随着股价与基本面的背离,市场开始反思资本开支的可持续性。大型云厂商的自由现金流面临巨大压力,一旦增速放缓,上游硬件厂商的高毛利逻辑将受到严峻挑战。
更深层次的担忧来自供给端的竞争加剧。光模块等行业的技术门槛相对有限,主要依赖组装与进口芯片,随着立讯精密等电子巨头的入局,价格战与产能过剩的风险正在累积。此外,关于收入质量的质疑也开始浮现。例如,英伟达通过融资担保帮助客户购买自家芯片的行为,被部分分析师视为一种循环交易,这在行业上行期尚可维持,但在下行期可能引发连锁反应。历史经验表明,科技产业周期通常经历基础设施建设、社会资本涌入、泡沫形成三个阶段。当前的AI产业正处于从巨头买单向创业公司批量IPO过渡的转折点。
在这个转折点上,曾经的赢家未必能延续辉煌。思科在互联网泡沫前的见顶提醒我们,修路者往往先于行者达到巅峰。对于投资者和产业观察者而言,接下来的关注点应从单纯的硬件销量转向商业模式的可持续性。国产算力替代仍有巨大空间,但其天花板受制于政策与技术迭代;云厂商若能成功转型为高毛利的MaaS服务商,将具备更强的抗周期能力;而大模型及应用层企业,如Anthropic和Palantir所展示的路径,若能证明其ARR(年度经常性收入)的健康增长,则可能成为下一阶段的真正赢家。
综上所述,AI产业链的利润分配是一个动态博弈的过程。当前阶段,解决物理瓶颈的上游硬件商享受了最大的红利,但这种红利正随着竞争加剧和资本开支增速放缓而逐渐消退。未来的赢家,将是那些能够跨越单纯硬件销售,构建起生态壁垒、提供高附加值服务,并能在周期波动中保持现金流健康的企业。6万亿美元的资本还在路上,但接住这笔钱的手,正在悄然发生变化。我们需要警惕的是,不要将周期的beta误认为是个体的alpha,在狂热中保持对商业本质的清醒认知,才是穿越AI浪潮的关键。