BCG深度解析:AI如何重构全球建厂逻辑与成本竞争力
传统成本逻辑的瓦解与重构
在全球制造业的版图中,过去几十年的选址逻辑相对单一且直接:人工低廉、土地便宜、能源充足、物流便利,以及关税政策的优惠。中国制造的崛起,正是依托于这一套完整的低成本优势体系,而随后的产业转移,也多是从高成本地区向低成本地区的线性流动。然而,这一平衡正在被一种全新的技术变量打破。
波士顿咨询公司(BCG)发布的最新报告《How the Factory of the Future Is Reshaping the Economics of Manufacturing Competitiveness》指出,人工智能(AI)、自动化和数字系统正在深刻改变制造业的“转换成本”。这不仅仅是效率的提升,而是对制造业经济学底层的重构。报告数据表明,在部分生产场景中,AI驱动的生产体系可以释放约60%的生产率收益。这意味着,原本因为劳动力昂贵而被认为缺乏竞争力的欧美高成本地区,通过部署先进的“未来工厂”系统,其综合生产成本可能重新具备全球竞争力。
这一发现对当前正处于出海热潮中的中国企业提出了严峻挑战。许多企业将海外建厂视为解决贸易摩擦、降低人工成本的捷径,但如果忽视了技术对成本结构的颠覆性影响,这种策略可能面临长期的失效风险。高成本国家并非永远昂贵,低成本国家也并未掌握绝对的安全感。
“未来工厂”:超越自动化的系统革新
需要厘清的是,BCG所定义的“未来工厂”(Factory of the Future)与国内常提的“灯塔工厂”既有重叠又有区别。灯塔工厂更多是对既有的数字化和智能制造成果的认证,强调单一工厂在某一时点的标杆地位;而“未来工厂”则是一种系统性的生产设计理念。
它并非简单地在工厂里安装几台工业机器人,或在质检环节引入几个AI算法,而是利用智能体系统、物理与虚拟AI以及不断进化的算力,对材料流动、设备协作、生产决策和波动管理进行整体重组。这种深层次的重构,使得工厂能够实时响应市场波动,优化资源配置,从而从根本上改变成本结构。
在这种新模式下,工厂选址的考量维度发生了偏移。除了传统的土地、税收和关税,企业必须评估当地是否具备部署新生产体系的基础条件:包括是否有足够的熟练工程师和技术工人、能源和网络基础设施是否稳定、周边供应链能否配合自动化生产,以及工厂自身是否具备持续收集和使用数据的能力。这些软性基础设施,往往比硬性成本更能决定工厂的长期生存能力。
出海陷阱:从“产能转移”到“能力输出”
中国企业出海建厂的动机日益多元。车企为了贴近欧洲和北美市场,推进本地化生产以缩短交付周期并满足监管要求;电池和储能企业为了绑定客户配套和获取补贴政策支持;家电和零部件企业则为了分散贸易摩擦风险,向东南亚和墨西哥转移产能。比亚迪在匈牙利塞格德建设首个欧洲乘用车工厂,就是一个典型的案例。该工厂不仅是为了规避关税,更是为了建立品牌信任、创造当地就业以及融入欧洲供应链体系。
然而,建厂只是第一步,真正的考验在于后半程的运营能力。许多企业误以为只要将国内成熟的产线复制到海外,就能立刻获得同样的质量和效率。事实往往相反。国内成熟的工艺管理、供应链协同和工程响应能力,在陌生的海外市场面临水土不服。如果海外工厂仅承担最后组装职能,或者仅为了应对短期政策红利,其抗风险能力将极其脆弱。
光伏行业的教训值得深思。2025年,美国对来自柬埔寨、马来西亚、泰国和越南的太阳能电池征收高额关税,指控中国企业通过东南亚进行“转口”或规避贸易壁垒。这一案例警示我们,如果海外制造缺乏实质性的本地价值创造——如本地供应链、本地工程团队、本地管理体系和透明的采购链条——仅仅依靠物理位置的转移,无法换来真正的贸易安全。原有风险不仅没有消失,反而以更复杂的形式回归。
成本对比:行业差异与技术溢价
BCG报告中的数据揭示了不同行业在“未来工厂”转型中的成本表现差异,这打破了“海外对手成本永远更高”的刻板印象。
以汽车制造为例,虽然中国拥有强大的产业集群和规模效应,但在某些劳动密集型环节,高成本国家通过自动化替代人工,其投资回收期可能比低成本国家更短。BCG测算显示,一些低成本国家部署相似自动化项目的投资回收期,可能是美国的2到8倍。工资越高,自动化替代带来的绝对节省金额越大,这反过来成为高成本国家加速技术升级的动力。
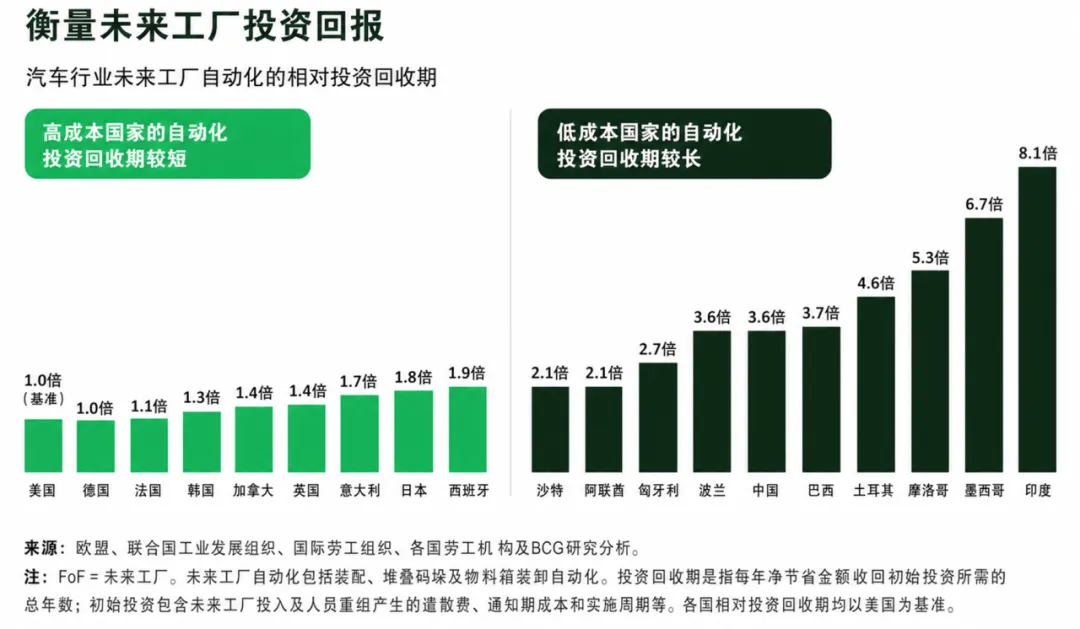
在更具体的案例中,服务德国市场时,经过“未来工厂”改造的德国食品加工工厂,其成本甚至比从中国生产并运往德国低14个百分点。这主要得益于物流成本的节约和本地化响应速度的提升。然而,在电池制造领域,尽管德国工厂全面部署先进体系,相比中国仍存在约15个百分点的成本差距。这是因为电池行业高度依赖材料体系、设备协同和规模效应,仅靠自动化和AI无法完全弥补产业集群带来的结构性优势。
这种差异表明,全球制造业不会出现简单的“全部外迁”或“全部回流”,而是将出现基于行业特性的重新分工。物流成本高、需快速响应市场、自动化潜力大的行业,欧美本地制造竞争力增强;依赖深厚产业集群和原材料的行业,中国及亚洲制造优势依旧;而低技术门槛的劳动密集型环节,将继续流向成本洼地。
战略转向:从“低成本”到“高效率”的系统竞争
过去,中国制造的优势常被概括为“快、全、省”,即响应速度快、供应链完整、成本低。但在AI和自动化深入制造现场的今天,单纯的低工资优势正在被稀释。相反,工程能力、供应链完整度、工艺经验和组织效率的重要性显著上升。
BCG提供的案例显示,德国咖啡烘焙包装场景通过未来工厂改造,劳动力节省接近60%,整体转换成本下降超过40个百分点;美国制药场景中,劳动力减少超过60%,总转换成本下降30个百分点。这些数据证明,未来的竞争不再局限于人工成本表,而是延伸到工艺控制、质量追溯、设备维护、能源调度和产线协同等全方位的系统效率。
对中国企业而言,“反内卷”的出路不在于更低的价格战,而在于将AI、工业软件、自动化设备、质量控制和柔性生产转化为新的全球化能力。企业不能只带设备出海,更要带方法论出海。这意味着要将国内的工艺改良经验、数据管理能力和供应链协同模式,与当地的实际条件相结合,进行本地化的适配和升级。
新选址逻辑:人才、基础设施与供应链深度
在BCG对1000名制造业管理者的调研中,87%的受访者认为人才和技能对部署未来工厂变得更加重要,69%的受访者认为数字基础设施的重要性显著上升。没有这些基础,技术潜力很难转化为竞争优势。
对于考察东南亚或墨西哥的中国企业来说,不能仅比较最低工资水平,更要看当地能否承接质量控制、自动化测试、模具配套和供应链管理。如果大量异常处理仍需依赖国内工程师远程支持或频繁出差,工厂的价值将大打折扣。对于新能源汽车和动力电池企业,材料供应、能源稳定性、设备维护能力和工程师储备,比单纯的税收优惠更具决定性。
此外,工业零部件和装备制造企业可以探索“工厂的工厂”模式。不必在海外复制完整产线,而是通过核心设备、关键部件、工业软件和工程服务,嵌入当地制造体系。这种模式更轻、更灵活,且能更深度地绑定当地产业生态。
给中国企业的四点战略建议
基于BCG的报告分析与行业实践,中国企业在进行全球产能布局时,应遵循以下核心原则:
第一,明确建厂的战略目标。是为了接近客户、获取市场准入、满足原产地规则,还是分散供应链风险?不同目标决定了不同的投资规模、本地化深度和回报周期。切忌盲目复制同行模式,必须根据自身业务特性定制方案。
第二,拒绝“关税缓冲垫”思维。如果海外工厂仅为规避短期政策风险而存在,它将极易受到政策变化的反噬。必须构建具有实质性本地价值创造的工厂,包括本地供应链、本地团队和本地管理体系,以赢得监管机构、客户和当地市场的长期认可。
第三,采用动态全成本测算模型。摒弃静态的工资比较,综合考量培训、良率损失、停机风险、设备维护、国内团队支持、供应链波动及管理复杂度。同时,必须将AI和自动化带来的潜在成本下降纳入测算,进行长期的投资回报分析。
第四,实现从“产能复制”到“能力输出”的跃迁。国内的高效生产体系建立在成熟供应链、工程师红利和高度协同的组织架构之上。出海过程中,不能仅搬运硬件设备,而应将AI、自动化、数据治理、质量控制和本地团队建设纳入整体战略。只有将本地价值创造视为长期经营能力,而非被动应对政策的手段,中国企业才能在全球制造业的新格局中确立持久的竞争优势。