苏泊尔信任危机背后:AI擦边视频与经营隐忧的双重困局
一场AI擦边视频引发的信任危机
2026年8月,苏泊尔个护电器旗舰店在抖音平台发布了一系列AI生成的短视频,内容低俗且充满冒犯性,如“大叔闯入浴室帮忙搓澡”“保洁大叔闯入卫生间”等。这些视频人物动作僵硬、画面违和,虽被平台标注为“疑似AI生成”,却依然获得了大量流量,账号粉丝迅速突破百万。舆论迅速发酵,网友纷纷批评其“低俗博眼球”“尴尬又冒犯”,甚至有用户直言“你家广告还能再low点吗?”
涉事账号在舆论压力下迅速删除争议视频,苏泊尔官方随后回应称已下架视频并复核审核流程,但承认“在授权店铺内容管理和发布审核机制上仍有疏漏”。然而,这一回应并未平息公众质疑,反而引发了更深层次的讨论:为何一个国民品牌会沦落到靠低俗内容博取流量?
渠道体系中的信任错配
打开电商平台搜索“苏泊尔”,会出现成百上千家店铺,包括旗舰店、专卖店、特卖店等,它们分属不同品类和客群。这些店铺背后是三层经营主体:总部直营、区域经销商、第三方代运营公司。三者财务独立,理论上各自担责,但问题恰恰出在“独立”上。
苏泊尔官网的用户协议明确写道:“苏泊尔与授权经销商为独立的主体,苏泊尔不对因授权经销商过错对您所致的损害,承担法定责任以外的其他责任。”这意味着,内容审核、客服态度、退换货流程等日常消费者最常遇到的问题,总部可以借此撇清责任。然而,根据《产品质量法》和《民法典》,产品缺陷造成损害时,生产者仍需承担连带责任,这部分责任无法免除。但协议排除的“法定责任以外”部分,恰恰是品牌信任最容易流失的地带。
此次事件中,涉事店铺被确认为官方授权旗舰店,但客服对视频内容是否经过总部审核的回答是“不太清楚”。这暴露出总部对授权店铺内容发布和审核的监督缺失,也反映出渠道体系中的信任错配:消费者以为面对的是官方,实则可能只是经销商或代运营公司。
财务数据背后的经营隐忧
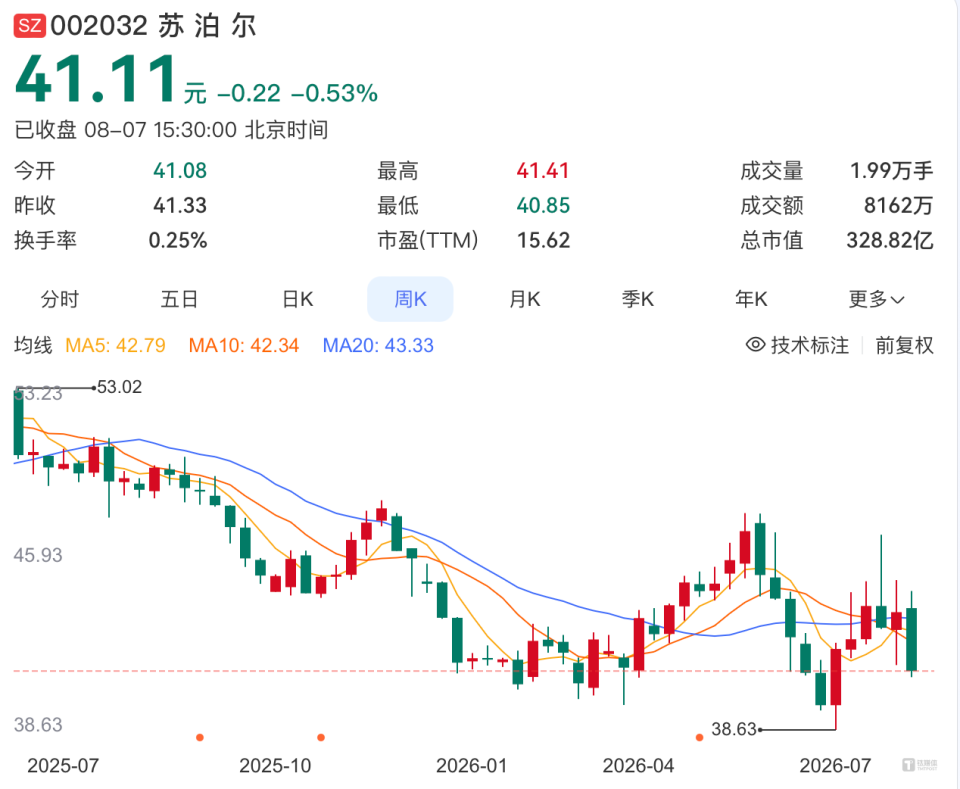
苏泊尔2025年财报显示,全年营收227.72亿元,同比增长1.54%,但归母净利润20.97亿元,同比下降6.58%,为近五年来首次负增长。营收增长主要靠内销拉动,但内销毛利率28.59%,外销毛利率仅17.19%,两者相差超11个百分点。外销业务高度依赖实控人法国SEB集团,九成以上订单来自该集团,一旦SEB需求走弱,苏泊尔几乎无法转移订单。2025年外销收入下滑0.85%,正是关税和地缘政治影响的结果。
更令人担忧的是,苏泊尔的研发投入长期停滞。2021年至2025年,研发费用分别为4.50亿、4.16亿、4.31亿、4.70亿、4.76亿元,五年累计增长不足6%,研发费用率仅2%左右,远低于九阳的3.7%和小熊电器的4.1%。与此同时,广告促销费用从13.61亿元增至19.38亿元,五年增长超42%,2025年营销支出接近研发投入的四倍。然而,高额营销并未换来对等增长,2025年销售费用增长10.41%,营收增速却仅1.54%,营销效率明显递减。
高分红与低投入的资本配置
苏泊尔的分红政策同样值得审视。2025年拟每10股派现26.3元,合计派发20.96亿元,几乎等于当年全部净利润,这已是连续第三年分红比例超99%,近三年累计分红超65亿元。公司账上货币资金近20亿元,无有息负债,经营现金流26.46亿元,足以覆盖分红。但问题在于,公司将当期利润几乎全部用于股东回报,而研发投入却长期停滞。在内销失速、外销依赖单一客户的背景下,这种“重回报、轻投入”的取舍,可能透支长期竞争力。
此外,苏泊尔的应收账款问题也需警惕。2025年年中应收账款同比增幅高达21%,信用减值损失同比增加超40%,年末应收账款相当于全年归母净利润的131.61%。这意味着利润表上的数字与真正落袋的现金之间存在时间差,利润含金量存疑。
信任透支的必然结果
回到AI擦边视频事件,虽然无法直接证明其与经营数据有因果关系,但可以看作增长压力传导至内容运营端的必然结果。内销失速、净利下滑,营销团队面临更高增长预期和更紧预算,寻找低成本、高曝光的捷径成为唯一选择。AI批量生成擦边内容,只是这条捷径中的一种。
当一家公司不再靠产品建立壁垒,而只能靠营销抢流量时,内容底线的失守只是时间问题。苏泊尔此次事件,不仅是营销失误,更是品牌信任长期透支的集中爆发。要重建信任,苏泊尔需要从渠道管理、内容审核、产品创新等多方面入手,而非仅仅下架视频、复核流程。否则,类似的危机还会再次发生。