英伟达129亿美元收购Hugging Face:押注开放生态还是垄断入口?
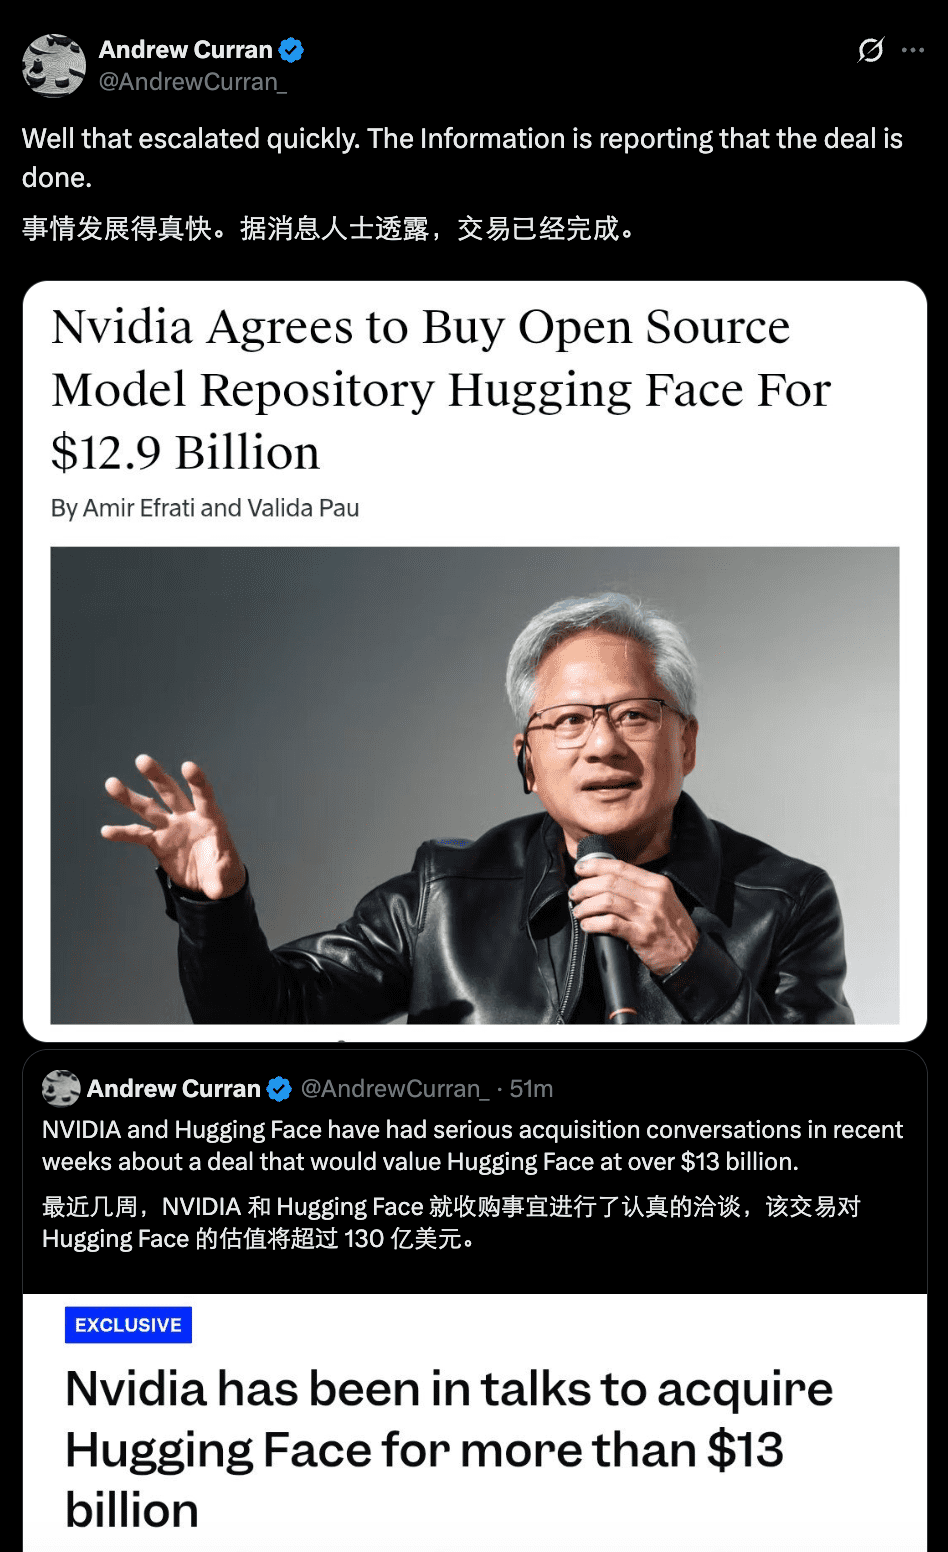
近期,科技界传出一则重磅消息:英伟达已同意以129亿美元收购Hugging Face。这一数字远超后者约1.5亿美元的年化收入,估值倍数高达80余倍。乍看之下,这似乎是一笔“溢价过高”的交易;但若深入剖析当前AI产业格局与英伟达的战略意图,便会发现此举并非冲动之举,而是一场精心策划的生态卡位战。
Hugging Face最初成立于2016年,本意是打造一款面向年轻人的聊天机器人。然而,团队很快意识到,他们为开发聊天机器人所构建的自然语言处理(NLP)工具——尤其是基于Transformer架构的PyTorch实现——在学术界和工业界引发了巨大反响。随着2017年《Attention Is All You Need》论文引爆Transformer革命,Hugging Face顺势推出Transformers库,迅速成为全球研究者训练和共享模型的事实标准。
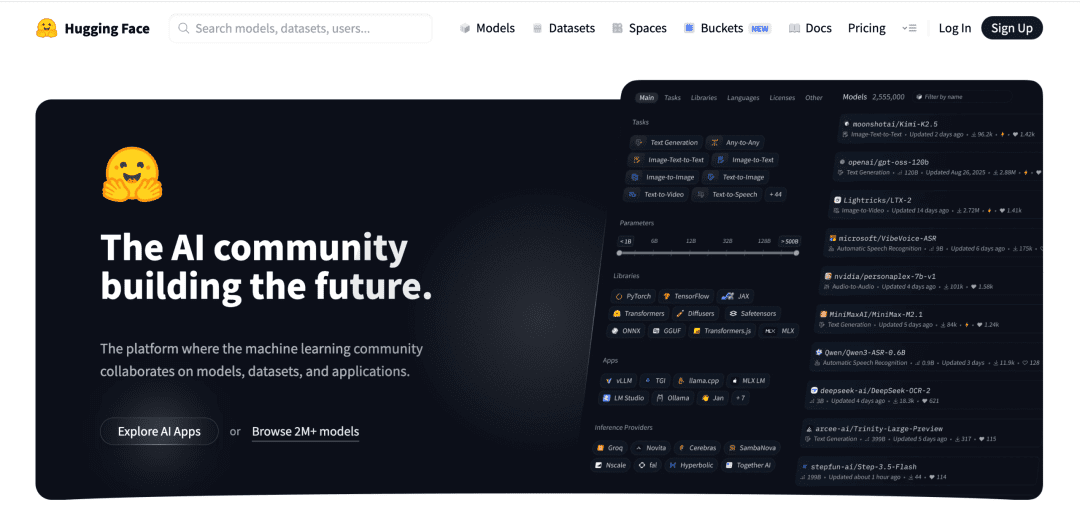
2020年,Hugging Face Hub正式上线,逐步整合模型托管、数据集管理、Spaces(用于部署Demo应用)及推理API等功能。如今,该平台已收录超过100万个模型、30万个数据集,日均活跃开发者超百万。它不再只是一个代码仓库,而是演变为AI开发的“操作系统”——从模型发现、微调、评估到部署,开发者几乎可以在一个平台上完成全流程操作。
这种生态位的独特性,使其成为各方竞相拉拢的对象。2023年,Hugging Face完成2.35亿美元融资,估值达45亿美元,投资方囊括Google、Amazon、Salesforce、AMD、Intel、Qualcomm、IBM以及英伟达本身。值得注意的是,这些企业彼此之间存在激烈竞争,却愿意共同支持一个中立平台,正是因为Hugging Face未绑定任何单一硬件或云服务商,保障了模型的跨平台兼容性与分发公平性。
然而,这种“中立神话”正面临挑战。英伟达此次全资收购,意味着全球最大AI芯片厂商将直接掌控开源模型的核心分发渠道。尽管交易尚未最终交割(仍需监管审批),但市场已开始担忧:未来Hugging Face是否会优先优化英伟达GPU的推理性能?是否会在Inference Providers系统中给予CUDA生态更多曝光?开发者行为数据是否会被用于反哺英伟达的芯片设计?
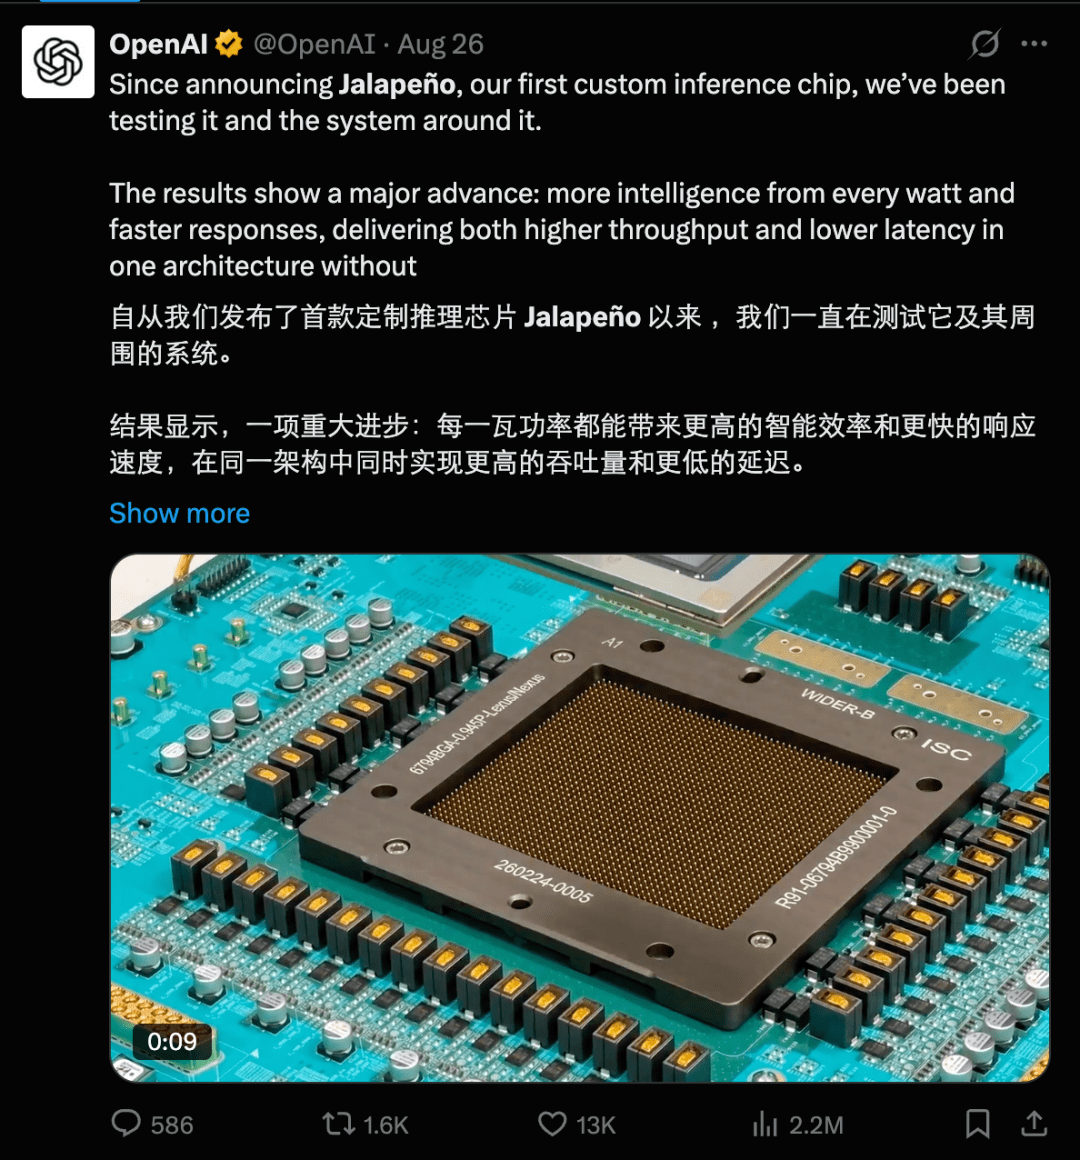
要理解英伟达为何甘愿承担这一声誉风险,必须回溯其当前面临的结构性威胁。过去两年,英伟达凭借A100、H100等GPU几乎垄断了大模型训练市场。但其最大客户——如OpenAI、Anthropic、Meta、Google——正加速推进芯片自研计划。OpenAI于2024年6月发布自研推理芯片Jalapeño,宣称在能效比和吞吐量上超越GB200系统;Anthropic则组建custom silicon团队,探索模型-芯片联合设计;Amazon的Trainium和Google的TPU早已在内部大规模替代GPU。
这意味着,英伟达的“卖铲子”模式正遭遇天花板。如果未来主流大模型公司都转向自研芯片,GPU需求将大幅萎缩。在此背景下,英伟达必须寻找新的增长飞轮——而开放模型生态正是关键突破口。
与闭源模型不同,开源模型天然依赖外部算力。无论是Llama、Mistral还是Qwen系列,其训练、微调和推理均需大量GPU资源。更重要的是,开源生态极度碎片化:成千上万的模型变体、适配不同任务的LoRA权重、多样的量化方案……这种多样性恰恰为英伟达创造了持续销售算力的机会。只要开发者需要运行模型,就需要GPU;而Hugging Face正是他们获取模型的第一站。
事实上,英伟达早已布局开放模型赛道。2024年,公司密集推出Nemotron系列模型,并公开训练数据与方法论,明确将其定义为“真正开源”。同时成立Nemotron Coalition,联合Mistral AI、Perplexity、LangChain等十余家机构共建开放前沿模型。此外,英伟达还以60亿美元非独家授权费加10亿美元股权投资拿下Poolside的技术,并收购Kumo AI、吸纳Essential AI团队(含Transformer论文作者Ashish Vaswani),全面强化其在基础模型研发端的能力。
收购Hugging Face,则是这一战略的终极拼图。通过掌控模型分发入口,英伟达不仅能引导开发者使用其优化过的推理栈(如TensorRT-LLM),还可将DGX Cloud、NGC(NVIDIA GPU Cloud)等自有云服务无缝嵌入工作流。例如,用户在Hugging Face下载模型后,可一键选择“在NVIDIA Inference Microservices上部署”,底层自动调度英伟达GPU集群。
这实际上绕开了传统云厂商的渠道冲突。此前,英伟达尝试通过DGX Cloud直接向企业提供算力,但遭到AWS、Azure等合作伙伴抵制——它们既是GPU采购方,又是云服务竞争对手。而通过Hugging Face,英伟达可以“隐形”地将算力嵌入开发流程,既不直接抢夺云厂商客户,又能确保GPU使用量。
财务层面,129亿美元看似高昂,但从战略价值看却物有所值。Hugging Face当前年化收入虽仅1.5亿美元,但其付费用户数半年内翻倍,企业订阅(Team/Enterprise)和推理服务收入快速增长。更重要的是,其平台沉淀的开发者关系、模型元数据、部署偏好等无形资产,难以用短期收入衡量。对英伟达而言,这笔交易买下的不是一家SaaS公司,而是一个通往未来AI世界的“流量闸门”。
然而,风险同样显著。Hugging Face的核心竞争力在于中立性。一旦被贴上“英伟达旗下”标签,AMD、Intel、Google TPU等阵营可能减少对其平台的依赖,转而扶持替代方案(如ModelScope、TensorFlow Hub)。部分开源社区甚至可能发起“去Hugging Face化”运动,推动模型分发去中心化。
此外,监管审查亦不容忽视。欧美反垄断机构近年来对科技巨头收购开源平台高度敏感。GitLab收购Gitter、Microsoft收购GitHub均经历严格审查。Hugging Face作为关键基础设施,其控制权转移可能触发多国监管干预。
综上所述,英伟达收购Hugging Face是一场高风险高回报的战略豪赌。它既是对抗芯片自研浪潮的防御之举,也是构建AI全栈控制力的进攻之策。若成功整合,英伟达将从“算力供应商”升级为“AI开发生态运营商”;若失败,则可能加速开源社区的分裂,催生新的去中心化模型分发网络。无论结果如何,这场交易都将深刻重塑AI基础设施的权力结构。