AI价值重心迁移:Stripe收购OpenRouter背后的入口逻辑
在人工智能产业狂飙突进的2026年,一笔看似反常的收购案悄然改写了行业估值逻辑。支付基础设施巨头Stripe以约75亿美元的价格,将一家从未训练过任何AI模型的创业公司OpenRouter收入囊中。这一数字不仅远超其三个月前13亿美元的融资估值,更让外界重新审视:在AI竞赛中,真正稀缺的或许不是算力或算法,而是连接用户与模型的那道“门”。
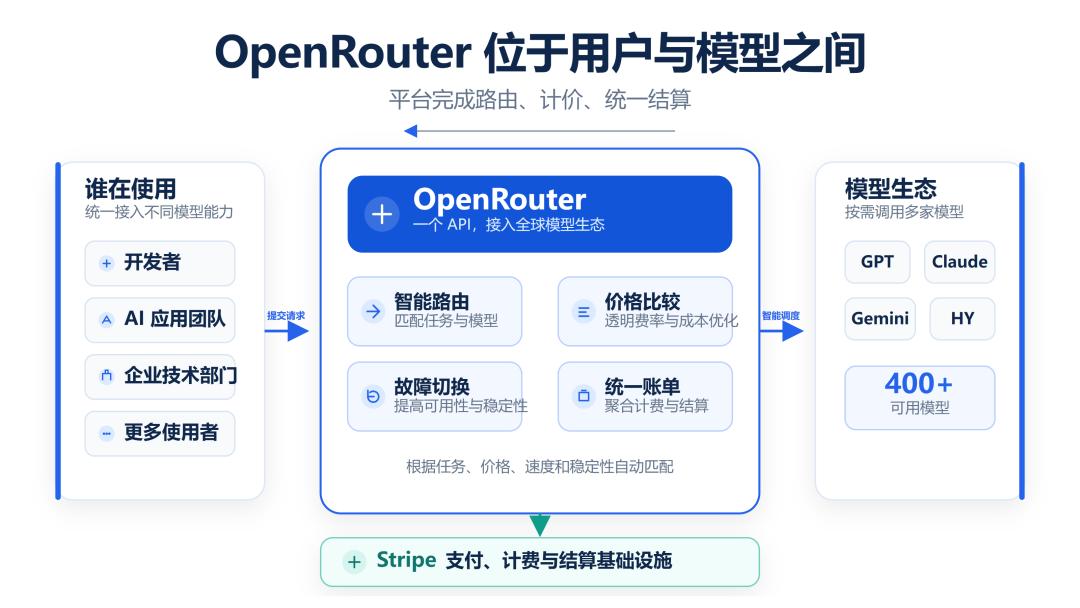
OpenRouter成立于2023年,团队仅82人,却支撑着日均超10万亿token的调用量,服务近千万开发者。它的核心功能极其简单——为每一次AI请求智能分配最合适的模型。目前平台已接入80余家供应商的400多个模型,涵盖从GPT-5、Claude到中国开源模型的全谱系。开发者只需对接一个API,即可自由切换后端模型,无需重写代码、重配账单或重新测试。这种“一站式比价+无缝切换”的体验,使其迅速成为AI开发者的默认入口。
这种模式让人联想到出行领域的聚合打车平台。早期用户需安装多个App分别叫车,价格、车型、等待时间各不相同,决策成本极高。聚合平台出现后,用户只需输入目的地,系统自动匹配最优选项,平台自身并不拥有车辆。OpenRouter正是AI世界的“调度中枢”,它不生产模型,却决定了模型被使用的路径与频率。
值得注意的是,OpenRouter的盈利模式并非来自模型调用的差价。用户通过其平台调用GPT-4o,支付金额与直接订阅OpenAI完全一致。真正的收入来源是用户充值环节的手续费——类似于游戏点卡销售或跨境汇兑的价差逻辑。这意味着,平台无需押注某家模型厂商的胜出,反而乐见市场竞争加剧:模型越多、价格战越激烈、性能差异越显著,用户对智能路由的需求就越强烈,平台的调用量和手续费基数自然水涨船高。
数据印证了这一趋势。过去一年,美系闭源模型的token使用占比从70%下滑至约30%,而中国开源模型份额攀升至45%。更有趣的是,Anthropic虽仅占12%的流量,却贡献了46%的收入,说明高端用户愿意为卓越性能支付溢价。OpenRouter的价值正在于,它能同时容纳高毛利前沿模型与低成本通用算力,根据任务需求动态分配资源,最大化整体效率。
技术上,“模型路由”并非高不可攀。LiteLLM等开源项目已提供基础路由能力,Vercel、Cloudflare等云厂商也纷纷推出零加价或透传计费的替代方案。但OpenRouter的真正壁垒在于其积累的“势能”——包括最广的模型覆盖度、最真实的流量行为数据、与供应商建立的深度合作关系,以及最关键的:中立口碑。
中立性在此类平台中绝非道德姿态,而是商业存续的前提。一旦OpenRouter自研模型,便从“裁判员”变为“运动员”,其他模型厂商将视其为竞争对手,可能拒绝接入或限制功能;开发者也会担忧其路由算法偏袒自有模型,从而动摇信任根基。这种信用一旦受损,几乎无法修复。因此,OpenRouter始终强调“不让任何模型因用户习惯成为默认选项”,刻意保持算法透明与选择公平。
这也正是市场对Stripe收购后能否维持中立的最大疑虑。Stripe本身已是OpenAI、Anthropic等多家模型公司的支付处理商,如今又掌控其流量入口,形成“派单+收银”一体化格局。尽管双方承诺保持品牌与产品独立,但利益冲突客观存在。历史经验表明,中立性无法靠声明维系,只能通过长期行为验证。
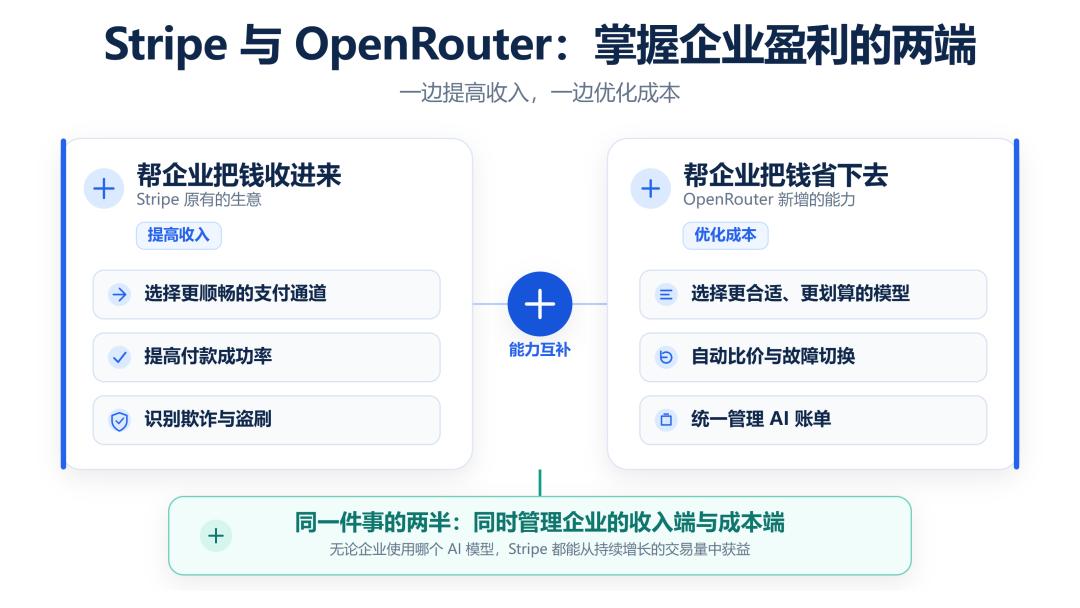
从Stripe视角看,这笔收购实则是对其核心能力的自然延伸。Stripe的本质是“简化交易”——无论是金钱还是token。它通过API抽象支付复杂性,提升转化率并防控欺诈;OpenRouter则抽象AI调用复杂性,优化成本与稳定性。两者在企业客户资金流的“进”(收款)与“出”(AI支出)两端形成闭环。更重要的是,作为OpenRouter的原支付服务商,Stripe对其流水结构、增长曲线、客户画像了如指掌,堪称“看着底牌出价”。
对卖方而言,此时退出亦是理性选择。尽管OpenRouter占据市场领先地位,但其年经常性收入(ARR)仅1亿多美元,与75亿估值形成巨大剪刀差。这反映出市场定价逻辑已从收入转向入口价值——谁掌握默认请求流向,谁就掌握未来分润权。然而,现实压力不容忽视:竞争对手正以“零抽成”策略蚕食市场;Databricks、Meta等大厂亲自下场构建内置路由模块;更根本的是,平台陷入“中立性与盈利性”的两难困境——提升利润往往需牺牲中立(如推广高佣金模型),而中立一旦动摇,规模优势将迅速瓦解。
创始人Alex Atallah的决策风格值得关注。2022年,他在NFT平台OpenSea估值巅峰期辞去CTO职务,半年后市场崩盘;此次又在OpenRouter势头最猛时选择出售。两次精准择时,与其说是运气,不如说是对技术周期与市场泡沫的深刻洞察。他深知,当中间层从创新蓝海变为大厂标配,创业公司的窗口期已然收窄。
这场交易的本质,是AI价值链的一次结构性位移。过去两年,资本疯狂涌入模型训练,试图打造“AI界的Windows”;如今,市场开始意识到,操作系统固然重要,但用户每天点击的“开始菜单”和“应用商店”同样关键。OpenRouter证明,在高度碎片化的AI生态中,降低选择成本本身就是巨大价值。而Stripe的出手,则宣告传统基础设施玩家正加速切入AI赛道,用熟悉的“管道经济”逻辑收割新红利。
未来,AI产业的竞争或将呈现三层结构:底层是算力与芯片的军备竞赛,中层是模型性能与成本的持续优化,而顶层则是入口与体验的争夺。OpenRouter所代表的中间层平台,将成为连接上下层的关键枢纽。它们不直接创造智能,却决定了智能如何被获取、组合与消费。在这个意义上,75亿美元买的不是一个公司,而是一张通往未来AI经济的通行证。
可以预见,随着更多企业将AI深度嵌入业务流程,对统一管理、成本控制、故障容灾的需求将指数级增长。OpenRouter式的平台若能持续保持中立、扩展模型覆盖、深化企业级功能(如预算管控、审计追踪、SLA保障),其价值将进一步释放。而Stripe的整合能力——包括全球支付网络、商户信任关系、合规基础设施——或将加速这一进程。
当然,挑战依然严峻。开源路由工具的普及可能削弱平台技术门槛;大厂的垂直整合可能挤压独立中间层空间;监管对AI供应链透明度的要求也可能改变现有商业模式。但无论如何,Stripe收购OpenRouter已发出明确信号:在AI的下一阶段,得入口者,得天下。